職員が病気で休職し、給与が出ていない。いつもは給与から差し引いている社会保険料を、どうすればよいか分からない。そうした場面で読んでいただきたい記事です。
先に結論を示します。休職で無給になっても、健康保険と厚生年金の保険料は、本人負担分・事業所負担分ともに、休職前と同じ額で徴収し納付しなければなりません。休職を理由に免除される仕組みもありません。事業所は本人負担分を含めた全額を納めなければならないため、本人負担分は職員から別に払ってもらう必要があります。その方法は、毎月請求して振り込んでもらうのが確実です。
この記事は、小規模なクリニック・介護事業所の事務長や給与事務の担当者の方に向けて、休職中の社会保険料の仕組みと、本人負担分の請求の進め方、給与事務の注意点を整理します。
結論:労使とも発生し、下がらず、免除もない。本人負担分は毎月請求する
休職中の社会保険料については、次のような思い込みがよく見られます。
| よくある思い込み | 実際 | 詳しくは |
|---|---|---|
| 無給になれば、保険料も下がる | 下がらない。休職前の標準報酬月額で計算され続ける | 第2章 |
| 傷病手当金を受けていれば、保険料は免除される | 免除されない | 第2章 |
| 産休・育休のように、介護休業も免除される | 免除されない。免除があるのは産前産後休業と育児休業だけ | 第2章 |
保険料が続く以上、給与から差し引けない本人負担分をどう払ってもらうかが、事業所の実務の中心になります。
当事務所では、本人負担分を毎月請求し、振り込んでもらうよう顧問先に勧めています。休職が長引いた後にまとめて精算しようとすると額が大きくなり、職員の負担が重くなります。職員が復職しないまま退職すれば、回収できなくなるおそれもあります。立て替えてまとめて精算する方法は勧めません。事情があって立替を選ぶ場合は、精算の方法を事前に書面で取り決めておく必要があります。
休職そのものの扱い(休職の規程がない場合の対応や、復職の判断)については、「休職制度がない会社の対応|メンタル不調で休む職員と復職の判断」で解説しています。
この記事は、次の順序で進めます。
- 第2章:休職中の社会保険料の仕組み
- 第3章:本人負担分の徴収方法の比較
- 第4章:毎月の請求の進め方
- 第5章:立て替えたまま退職されたとき
- 第6章:給与事務の注意点(算定基礎届、復職後、賞与)
休職中の社会保険料の仕組み
休職中も被保険者の資格は続く
健康保険と厚生年金の被保険者の資格を失うのは、退職などで、その事業所に使用されなくなったときです。休職は、雇用が続いたまま、一定の期間働く義務が免除されている状態です。そのため、休職中も被保険者の資格は続きます。
資格が続いているので、職員は休職中も健康保険証を使って療養でき、条件を満たせば健康保険から傷病手当金を受けられます。その一方で、保険料も休職前と同じように発生します。
保険料は標準報酬月額で決まり、無給でも下がらない
健康保険と厚生年金の保険料は、その月に実際に支払った給与の額ではなく、あらかじめ決まった「標準報酬月額」に保険料率を掛けて計算します(健康保険法156条、厚生年金保険法81条)。
標準報酬月額が見直されるのは、毎年の定時決定(算定基礎届)と、固定的賃金が大きく変わったときの随時改定(月額変更届)です。休職して無給になった月は、給与の支払いの基礎となる日数(支払基礎日数)が17日未満になるため、随時改定の要件を満たしません。
休職中に、通常より低い額の「休職給」を支給している場合も同じです。日本年金機構は、休職による休職給を受けた場合は固定的賃金の変動に当たらないため、随時改定の対象とならない、としています(日本年金機構「随時改定(月額変更届)」)。
つまり、休職で給与が0円になっても、減額されても、それを理由に標準報酬月額が下がることはなく、保険料は休職前と同じ額で続きます。
事業所は本人負担分を含めた全額を納める
事業主は、職員の本人負担分と事業所の負担分を合わせた保険料の全額を納める義務があります(健康保険法161条、厚生年金保険法82条)。
ふだんは、本人負担分を給与から差し引いて納めています。休職中は差し引く給与がありませんが、それでも事業所の納付の義務はなくなりません。事業所は、いったん全額を納めたうえで、本人負担分を職員から払ってもらう必要があります。これが、休職中の社会保険料で事業所が悩む原因です。
免除があるのは産休と育休だけ
休んでいる間の保険料が免除されるのは、産前産後休業と育児休業の期間に限られます。休んでいる理由ごとに整理すると、次のとおりです。
| 休んでいる理由 | 保険料の免除 |
|---|---|
| 産前産後休業 | あり(本人負担分・事業所負担分とも) |
| 育児休業 | あり(本人負担分・事業所負担分とも) |
| 介護休業 | なし |
| 私傷病による休職・欠勤(傷病手当金を受けていても) | なし |
| 仕事中のけが・病気による休業(労災保険の休業補償を受けていても) | なし |
育児休業と同じように家族のために休む介護休業も、免除の対象ではありません。傷病手当金を受けていることや、労災保険から給付を受けていることも、保険料の免除には結びつきません。
産前産後休業・育児休業の免除の手続きについては、「職員が妊娠したら、いつ何を出すか|産休・育休の手続きを申出から復帰まで」で解説しています。
雇用保険料はかからない、介護保険料は続く
雇用保険料は、健康保険・厚生年金とは仕組みが違い、実際に支払った賃金の額に保険料率を掛けて計算します。そのため、給与が0円の月は、雇用保険料はかかりません。
一方、40歳以上65歳未満の職員は、健康保険料とあわせて介護保険料も納めています。介護保険料も健康保険の標準報酬月額にもとづいて計算するため、休職中も休職前と同じ額で続きます。
本人負担分の徴収方法の比較
休職中の本人負担分を職員から払ってもらう方法には、主に次の3つがあります。
| 方法 | 仕組み | 事業所の手間 | 職員の負担 | 危うさ |
|---|---|---|---|---|
| 毎月請求して振り込んでもらう | 毎月、本人負担分を請求し、事業所の口座に振り込んでもらう | 毎月の請求と入金の確認 | 毎月の振込(傷病手当金を受けていれば、その中から払える) | 少ない。滞っても早く気づける |
| 立て替えて、復職後に精算する | 事業所が休職中の本人負担分を立て替え、復職後の給与などから精算する | 休職中は少ない | 休職中はない。復職後にまとまった額の負担 | 額が大きくなる。復職しないまま退職すると回収が難しい。給与からまとめて差し引くには本人の同意が必要(第5章) |
| 賞与や退職金と相殺する | 立て替えた分を、後の賞与や退職金と相殺する | 休職中は少ない | 休職中はない | 賞与や退職金がない、または支給前に退職すると相殺できない。相殺には本人の同意が必要(第5章) |
立替や相殺は、休職中の職員の負担を軽くできるように見えます。しかし、負担を後に回しているだけで、休職が長引くほど額は大きくなります。職員が復職しないまま退職すれば、事業所が立て替えた分は回収できなくなるおそれがあります。
傷病手当金を事業所が受け取る方法は、原則使えない
以前は、健康保険の傷病手当金の申請書にある「受取代理人」の欄を使い、事業所が職員の代わりに傷病手当金を受け取って、保険料を差し引いてから職員に渡す、という方法もとられていました。
協会けんぽでは、2023年1月の申請書の様式変更で、この受取代理人の欄が削除されました。受取代理は、やむを得ない場合を除いて利用できなくなっています(協会けんぽ大阪支部「申請書の様式変更について〜傷病手当金〜」)。
現在、傷病手当金は職員本人の口座に振り込まれます。傷病手当金から保険料を払ってもらうなら、職員が受け取った後に、事業所の口座へ振り込んでもらう形になります。これは、実質的には毎月の振込と同じです。受取代理を前提にした古い情報もまだ見かけるため、注意してください。健康保険組合に加入している場合は、組合の取り扱いを確認してください。
当事務所が毎月の請求を勧める理由
当事務所では、毎月請求して振り込んでもらう方法を勧めています。
1か月分の本人負担分であれば、傷病手当金を受けている職員にとって払えない額ではないことが多いものです。一方、数か月分をまとめて請求すると、職員には大きな負担となり、払えなくなるおそれが高まります。事業所にとっても、額が大きくなってから回収できなくなる、いわば貸し倒れを避けることができます。
毎月請求する具体的な進め方は、次の章で扱います。
毎月の請求の進め方
休職に入るときに説明し、書面で取り決める
休職に入るときに、次の点を職員に説明し、書面で取り決めておきます。
- 休職中も社会保険料が続くこと
- 本人負担分のおおよその月額
- 請求の方法(毎月、給与明細で請求すること)
- 振込の期日と振込先
- 振込手数料の負担
振込手数料は、別段の取り決めがなければ、支払う側の負担となります(民法485条)。後で行き違いにならないよう、取り決めの項目に入れておきます。
休職の規程がなく、本人と休職の合意書を交わす場合は、これらをその合意書の項目の1つとして入れておきます。
給与明細で「マイナス分」を示して請求する
当事務所が顧問先に勧めているのは、給与明細を使って請求する方法です。
休職中の月も、いつもどおり給与計算をして、給与明細を作ります。支給額は0円ですが、控除の欄には、健康保険料(40歳以上65歳未満の職員は介護保険料も)と厚生年金保険料の本人負担分が入ります。雇用保険料は0円です。その結果、差引支給額はマイナスになります。このマイナスの額を、振り込んでもらう額として請求します。
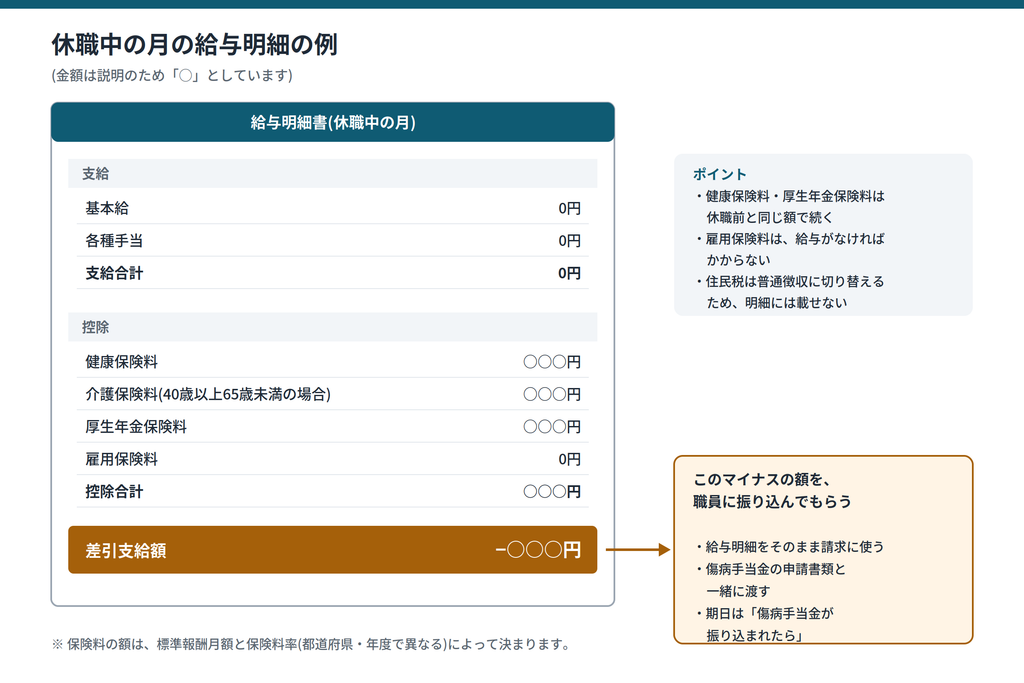
この方法には、次のような利点があります。
- 事業所が、給与明細とは別に請求書を作る手間がかからない。
- 職員にとっても、何の保険料がいくらなのかが、いつもの給与明細と同じ形で分かる。
- 毎月の給与計算の流れの中で作るため、請求の漏れが起きにくい。
傷病手当金の書類のやりとりと同じ機会に請求する
傷病手当金は、1か月ごとに申請することが多い給付です。事業所は、そのたびに申請書の事業主記入欄を記入して職員に渡します。
当事務所では、この傷病手当金の申請書類を渡す機会に、あわせて給与明細を渡して請求するよう勧めています。毎月必ず接点がある機会に合わせることで、請求が途切れにくくなります。休職中の職員との月1回程度の面談も、同じ機会に行えます。
振込の期日を決めておく
顧問先では、振込の期日を「傷病手当金が振り込まれたら」としているケースが多くあります。職員にとっては、傷病手当金の中から払えるため、無理のない期日です。
ただし、事業所は前月分の保険料を毎月末日までに納めなければならず、傷病手当金の支給には申請から一定の時間がかかります。そのため、傷病手当金が振り込まれるまでの間は、事業所が1か月分を短期間立て替える形になります。それでも、毎月1か月分ずつ回収していけば、額が大きくなる前に回収できます。
振込が滞ったら
振込が滞った場合は、請求を続けるしかありません。請求した日付と金額を記録に残し、早めに本人と話をします。休職中の職員は、体調だけでなく収入の面でも不安を抱えていることがあります。責めるような伝え方は避け、事情を聞いたうえで、払い方を相談します。
払うのが難しいと言われた場合の考え方は、よくある質問で扱います。
立て替えたまま退職されたとき
第3章で、立替は、職員が復職しないまま退職すると回収が難しくなると書きました。その理由を、法律の面から見ていきます。
給与から差し引ける保険料は、原則として前月分だけ
事業主が職員の給与から差し引ける社会保険料は、原則として前月分の保険料だけです(健康保険法167条、厚生年金保険法84条)。職員が退職する場合に限り、前月分とその月の分を差し引くことができます。
休職中に立て替えた数か月分の保険料を、退職時の給与からまとめて差し引くことは、この範囲を超えます。
まとめて差し引くには、本人の同意でも足りないことがある
賃金は、全額を支払うのが原則です(労働基準法24条)。事業所が立て替えた分を、職員の給与と一方的に相殺することはできません。
職員の同意を得て相殺する場合でも、最高裁判所は、その同意が職員の自由な意思にもとづくものと認めるに足りる合理的な理由が客観的に存在するときに限り、全額払いの原則に反しない、としています(最高裁第二小法廷 平成2年11月26日判決、日新製鋼事件)。退職のときに「立て替えた分を差し引きます」と伝え、職員がその場で了承した、というだけでは、認められないおそれがあります。
そもそも差し引く給与がないこともある
休職期間が満了して、そのまま退職する場合、最後の月の給与はほとんど、あるいはまったくありません。差し引く給与がなければ、退職した元職員に請求して、払ってもらうしかありません。
退職した元職員に、数か月分のまとまった額を請求し続けることは、事業所にとっても負担が大きく、回収できないまま終わることもあります。
こうした事態を避けるために、休職中から毎月請求し、額が小さいうちに払ってもらうことが大切です。
給与事務の注意点
算定基礎届:休職中の月も0円で記載する
毎年7月に提出する算定基礎届(定時決定)では、4月・5月・6月の3か月の報酬をもとに、9月からの標準報酬月額を決めます。休職中の職員がいる場合、次の点に注意します。
- 休職中で給与を支払っていない月も、届出から外さない。その月は、報酬0円、支払基礎日数0日として記載します。
- 備考欄に休職中であることを示す。備考欄の選択肢の「病休・育休・休職等」に○をつけます。
- 支払基礎日数が17日未満の月は、計算から除く。3か月のうち1〜2か月だけが17日未満の場合は、17日以上の月だけで平均を出します。
- 3か月すべてが17日未満の場合は、従前の標準報酬月額が続く。4月から6月までずっと休職していた場合は、休職前の標準報酬月額のまま決定されます。
休職中だからといって届出の対象から外したり、0円の月を含めて平均を出したりすると、誤った標準報酬月額になります。休職中の職員の分は、特に注意して作成してください。
復職後に給与が下がったら:通常の随時改定で判断する
復職後に、勤務時間を短くするなどして固定的賃金が下がった場合は、通常の随時改定の要件に当てはまるかで判断します。
- 固定的賃金が変わったこと
- 変わった月から3か月とも、支払基礎日数が17日以上あること
- その3か月の報酬の平均による標準報酬月額が、それまでの標準報酬月額と2等級以上違うこと
この3つをすべて満たせば、4か月目から標準報酬月額を改定するため、月額変更届を出します。
育児休業から復帰して短時間勤務になった場合には、1等級の差でも改定できる特例(育児休業等終了時報酬月額変更届)があります。しかし、この特例は私傷病の休職からの復帰には使えません。随時改定の判定の手順は、「処遇改善手当・ベースアップ手当を上げたら月額変更届は必要か」で詳しく解説しています。
休職中に賞与を支給したら
休職中の職員に賞与を支給した場合は、その賞与にも保険料がかかり、賞与支払届を提出します。小規模な事業所では例は多くありませんが、休職前の勤務期間を算定の対象に含めて賞与を支給する場合などは、忘れないようにしてください。
よくある質問
Q1. 休職中の職員から「保険料を払えない」と言われたら?
保険料は休職中も免除されないため、払ってもらう必要があることに変わりはありません。そのうえで、事情を聞き、期日の調整や分割など、払い方を相談します。当事務所では、まったく払ってもらえないよりは、少しずつでも回収できる方がよいと考えており、分割での支払いにも応じるよう伝えています。取り決めた払い方は、書面に残しておきます。職員がまだ傷病手当金を申請していなければ、申請を案内することも大切です。
Q2. 傷病手当金から保険料を差し引くことはできますか?
協会けんぽでは、2023年1月の様式変更で受取代理人の欄が削除され、事業所が傷病手当金を受け取って保険料を差し引く方法は、やむを得ない場合を除いて使えなくなりました。傷病手当金は職員本人の口座に振り込まれるため、職員が受け取った後に、事業所の口座へ振り込んでもらいます。
Q3. 介護休業中の社会保険料は免除されますか?
免除されません。社会保険料が免除されるのは、産前産後休業と育児休業の期間だけです。雇用保険から介護休業給付金を受けている場合も同じで、給与を支払わないなら、休職中と同じ方法で本人負担分を払ってもらう必要があります。
Q4. 休職中の住民税はどうすればよいですか?
住民税を給与から差し引いている(特別徴収)職員が休職し、給与から差し引けなくなったときは、職員が住む市区町村に「給与所得者異動届出書」を提出し、職員が自分で納める普通徴収に切り替えます。提出の期限は、給与の支払いをしなくなった月の翌月10日までとされています。手続きの詳細は、各市区町村の案内を確認してください。
Q5. 労災で休業している職員の社会保険料は?
免除されません。仕事中のけがや病気で休業し、労災保険から休業補償を受けている場合も、健康保険・厚生年金の保険料は休職中と同じように続きます。給与を支払っていなければ、本人負担分は同じ方法で払ってもらいます。仕事中の腰痛で休む場合の手続きについては、「災害性腰痛とは?介護のぎっくり腰と労災請求書の発生状況の書き方」で解説しています。
Q6. 健康保険組合に加入している場合も同じですか?
休職中も保険料が続き、本人負担分を払ってもらう必要があるという仕組みは同じです。ただし、保険料率や、傷病手当金の受け取りの扱い、傷病手当金に上乗せされる給付(付加給付)の有無などは、組合ごとに異なります。加入している健康保険組合に確認してください。
Q7. 立て替えたまま退職した職員が払ってくれない場合は?
まずは請求を続けます。それでも払われない場合は、簡易裁判所の支払督促や、60万円以下の金銭の請求についての少額訴訟などの手続きで、回収を図ることになります。ただし、手続きの費用と手間が、回収できる額に見合わないことも少なくありません。裁判所の手続きの代理は、弁護士(簡易裁判所で140万円以下の事件なら認定司法書士も)の業務で、社会保険労務士は代理できません。こうした事態を避けるためにも、休職中から毎月請求し、未回収をためないことが大切です。
まとめ
- 休職で無給になっても、健康保険・厚生年金の保険料は、本人負担分・事業所負担分ともに休職前と同じ額で続きます。休職給があっても標準報酬月額は下がらず、免除されるのは産前産後休業と育児休業だけです。介護休業や労災での休業、傷病手当金の受給でも免除されません。
- 本人負担分は、給与明細でマイナス分を示して毎月請求し、傷病手当金が振り込まれたら払ってもらいます。立替は、額が大きくなり、退職されると回収が難しくなるため勧めません。
- 算定基礎届では休職中の月も0円で記載し、3か月とも17日未満なら従前の標準報酬月額が続きます。復職後に給与が下がった場合は、通常の随時改定で判断します。
保険料率や届出の様式、協会けんぽ・健康保険組合の取り扱いは、今後変わる可能性があります。最新の情報は、日本年金機構や加入している保険者の案内で確認してください。判断に迷う場合は、年金事務所や顧問の社会保険労務士など、専門家に確認したうえで進めることをおすすめします。