外国人職員の社会保険について、施設からよく聞かれるのは「日本人と何が違うのか」という問いです。
加入の要否そのものは、ほとんど違いません。週の所定労働時間も、賃金の要件も、事業所の規模の要件も、日本人職員と同じ基準で判定します。
違うのは2点です。
ひとつは、家族が海外にいること。2020年4月から被扶養者の認定に国内居住要件が加わり、母国に住む家族は原則として扶養に入れられなくなりました。
もうひとつは、いつか帰国すること。資格喪失、脱退一時金、住民税の処理が、日本人職員では起きない形で発生します。
そして、この2つが交差するのが「出産のために母国へ帰るケース」です。本人は健康保険から出産育児一時金も出産手当金も受けられ、社会保険料も免除されます。しかし、母国で生まれて母国に住み続ける子は、扶養に入れられません。この非対称は、施設も本人も想定していないところです。
本記事では、医業・社会福祉に特化した社会保険労務士が、介護事業所が外国人職員の社会保険を扱ううえで、日本人職員との違いが出る場面だけを整理します。シリーズ第3部です。
加入要件そのものは別の記事で扱っているため、本記事では繰り返しません。在留資格の申請手続きにも立ち入りません。住民税は、給与から特別徴収している分を帰国時にどう処理するかに限定します。
※本記事の内容は2026年9月時点の法令・行政資料に基づいています。
加入の要否は、日本人と同じ基準で判定する
最初に、違わない部分を確定させます。ここが揺れていると、以降の話が「外国人だから特別なことがある」という誤った前提で読まれてしまいます。
社会保険に、国籍要件も在留資格要件もありません
健康保険と厚生年金保険については、被保険者資格の取得に国籍要件も在留資格要件もありません。適用事業所に使用され、加入の要件を満たすのであれば、日本人職員と同じように被保険者になります。
雇用保険には、在留資格に関わる例外がひとつあります。在留資格「留学」で資格外活動許可を得て働く昼間学生は、雇用保険法の適用除外にあたるため、原則として被保険者になりません。介護事業所が学生アルバイトを採用する場合は、ここを確認してください。
技能実習生と特定技能外国人については、例外はありません。これらの在留資格を理由に社会保険や雇用保険の適用を除外する規定は存在せず、加入の要件を満たせば日本人職員とまったく同じように被保険者になります。
したがって、判定の手順も同じです。週の所定労働時間、月額の賃金、雇用の見込み期間。これらを日本人職員と同じ基準で当てはめます。
介護事業所で判定に迷いやすいのは、夜勤専従など、勤務の形が特殊な場合です。夜勤16時間を月に何回入るかで週の所定労働時間をどう数えるかは、それ自体が独立した論点になります。ここは介護の夜勤専従パート、社会保険と雇用保険は月何回から入るのかで整理していますので、判定の手順はそちらをご確認ください。外国人職員についても、まったく同じ手順で判定します。
雇用保険の届出は、外国人雇用状況の届出を兼ねます
手続き上の違いがひとつあります。
雇用保険の被保険者資格取得届を提出する際、在留資格、在留期間、国籍・地域、在留カード番号などを記載する欄があります。ここに記載して提出することで、外国人雇用状況の届出を行ったものとみなされます。
つまり、雇用保険に加入する職員については、別途「外国人雇用状況届出書」を出す必要はありません。逆に、雇用保険の被保険者にならない職員については、別の様式で届け出ることになります。
外国人雇用状況の届出そのものについては、シリーズ第1部で扱っています。
社会保障協定による適用免除は、まず当たりません
社会保険の話をすると、「社会保障協定があれば日本の年金に入らなくてよいのではないか」という質問が出ることがあります。
結論から言えば、技能実習生や特定技能外国人には当てはまりません。
社会保障協定による適用免除は、本国の企業から日本へ一時的に派遣される駐在員を想定した仕組みです。本国の制度に継続して加入していることが前提になります。日本の事業所と直接雇用契約を結んで働く職員は、この枠組みには入りません。
ただし、協定にはもうひとつの機能があります。年金加入期間の通算です。これは帰国後に効いてくるもので、脱退一時金を受け取るかどうかの判断に関わります。後の章で扱います。
扶養の境界 —— 入れられる家族と、入れられない家族
外国人職員から「母国の家族を扶養に入れたい」と言われたとき、答えは原則として入れられないです。ここは多くの施設が理解されているところだと思います。
問題は、その先です。では、どういう場合なら入れられるのか。実務で迷うのは境界のケースです。
原則:日本国内に住所があること
2020年4月1日から、健康保険の被扶養者の認定に国内居住要件が加わりました。従来の生計維持の要件に加えて、日本国内に住所を有することが必要になっています。
「住所を有する」かどうかは、原則として住民基本台帳に登録があるか、つまり住民票があるかで判断されます。国籍は関係ありません。日本人職員の海外在住の家族も同じ扱いです。
なお、この要件は国民年金の第3号被保険者にも同じように適用されます。配偶者を扶養に入れる場合は、健康保険と国民年金の両方で判断が必要になります。
例外は5つ。ただし、母国の家族は当てはまりません
国内居住要件には例外があります。健康保険法施行規則第37条の2に定められた、いわゆる海外特例要件です。
- 外国において留学をする学生
- 外国に赴任する被保険者に同行する者
- 観光、保養またはボランティア活動その他就労以外の目的で一時的に海外に渡航する者
- 被保険者が外国に赴任している間に、その被保険者との身分関係が生じた者であって、2と同等と認められるもの
- 上記のほか、渡航目的その他の事情を考慮して日本国内に生活の基礎があると認められる者
この5つを並べて読むと、想定されている場面がはっきりします。いずれも、もともと日本に生活の基礎があった人が、一時的に海外へ出るという構造です。
この点は、厚生労働省の事務連絡のQ&Aで名指しされています。外国籍の被保険者の海外に居住する家族について、これまで日本で生活したことがないなど、日本国内に生活の基礎がないと認められる場合は、特例要件に該当しないという整理が示されています。条文の解釈ではなく、行政が明示した取扱いです。
ただし、逆方向の余地も示されています。海外での居住が一時的で、その後「家族滞在」などの在留資格により日本で生活する予定があるなど、日本国内に生活の基礎があると認められる場合は、国内居住要件を満たすものとして取り扱って差し支えないとされています。5番目の包括規定に該当し得るということです。
つまり、判断の分かれ目は「日本で生活する予定があるか」です。母国に住み続ける家族は該当しませんが、近く日本へ呼び寄せる予定が具体的にあるのであれば、個別に確認する価値はあります。
日本に呼び寄せた場合は、入れられます
ここが境界のひとつめです。
家族が適法に日本へ入国し、住民票が作られれば、国内居住要件は満たします。その後は日本人職員の家族とまったく同じ判定です。つまり、主として被保険者の収入により生計を維持していること、そして年間収入が130万円未満(60歳以上または一定の障害がある場合は180万円未満)であり、同居の場合は被保険者の年間収入の2分の1未満であることを満たすかどうかを見ます。
ただし、家族を日本へ呼び寄せられるかどうかは、在留資格の側の問題です。在留資格によって家族の帯同が認められる場合と認められない場合があり、ここは労働法や社会保険の話ではありません。この点は、監理団体や登録支援機関、あるいは行政書士にご確認ください。
施設としては、「住民票ができれば扶養の判定に進める。住民票ができるかどうかは別の話」という切り分けを持っておけば足ります。
国内に住所があっても、入れられない人がいます
境界のふたつめです。逆方向のケースです。
日本国内に住民票があっても、例外的に被扶養者になれない類型が定められています(健康保険法施行規則第37条の3)。
- 医療滞在ビザで来日した方と、その方の日常の世話をする方
- 1年を超えない期間の観光・保養等を目的とするビザ(いわゆるロングステイ)で来日した方と、同行する配偶者等
いずれも「特定活動」の在留資格に関するものです。趣旨は、日本で生活する基盤を持たない人が、医療を受けるために日本の健康保険を利用することを防ぐところにあります。
介護事業所の職員本人がこれに当たることはまずありませんが、家族を呼び寄せる場面で関係する可能性があります。住民票があるかどうかだけで判断せず、どの在留資格で来ているかも確認してください。
認定した家族が帰国したら、届出が必要です
境界のみっつめで、実務上いちばん抜けやすいところです。
いったん被扶養者として認定した家族が、海外へ転出して住民票を抜いた場合、その時点で国内居住要件を満たさなくなります。海外特例要件に当たらない限り、被扶養者の資格を喪失します。
このとき、事業主を通じて被扶養者の異動届を提出し、保険証を返却する必要があります。
届出を怠るとどうなるか。被扶養者の資格については定期的に確認(検認)が行われるため、そこで要件を満たしていないことが判明します。その間に日本の保険証を使って受診していれば、保険給付分の返還を求められることがあります。遡って処理されるため、金額が大きくなることもあります。
職員本人が「家族が国に帰った」と施設に伝えてくれるとは限りません。扶養に入れている家族がいる職員については、年1回の被扶養者の確認の機会に、居住地を確認する運用にしておくと安全です。
出産のために母国へ帰るとき、何が受けられて何が受けられないか
外国人職員が妊娠し、出産のために母国へ帰りたいと申し出る。介護事業所では実際に起こり得る場面です。
このとき、複数の制度が同時に動きます。しかも、受けられるものと受けられないものが、直感に反する形で分かれます。順に整理します。
前提:本人の資格は、海外にいても続きます
まず押さえるべき点です。
前章で見た国内居住要件は、被扶養者と国民年金第3号被保険者に課される要件です。被保険者本人には、この要件がありません。
したがって、雇用関係が続いている限り、本人が海外に長期滞在していても、健康保険・厚生年金保険の被保険者資格は継続します。保険料の負担も、給付を受ける権利も、そのまま残ります。
ここが出発点です。本人は日本の健康保険の被保険者のまま、母国で出産することになります。
受けられるもの1:出産育児一時金
海外で出産しても、出産育児一時金は支給されます。妊娠85日(4か月)以上の出産であれば、生産・死産を問わず対象になります。
ただし、国内で出産する場合と2つ違います。
金額が違います。国内の支給額は原則50万円ですが、これは産科医療補償制度に加入している医療機関で出産した場合の額です。海外の医療機関はこの制度に加入していないため、48万8,000円になります(令和5年4月1日以降の出産)。
直接支払制度が使えません。国内であれば医療機関へ直接支払われますが、海外では本人が出産費用を全額立て替え、帰国後に請求することになります。まとまった現金が必要になるという点は、事前に伝えておくべきことです。
請求には、現地の医師または助産師が発行した証明書と、その日本語の翻訳文が必要です。翻訳文には翻訳した人の氏名・住所・電話番号の記載が求められます。加えて、出産した日に実際に海外に渡航していた事実が確認できる書類(パスポートの写しなど)の提出を求められます。
受けられるもの2:出産手当金
産前産後休業の期間について、出産手当金も支給されます。
出産の日(実際の出産が予定日より後になった場合は出産予定日)以前42日(多胎妊娠の場合は98日)から、出産の日後56日までの間で、労務に服さなかった期間が対象です。海外にいても、日本の事業所との間で休業の状態が成立し、その期間の給与が支払われていなければ、支給対象になります。
申請書には医師の証明が必要です。海外の医師が日本の様式に記入することが難しい場合の取扱いについては、保険者(協会けんぽまたは健康保険組合)によって対応が異なる可能性があります。出国前に、加入している保険者へ確認しておくことをおすすめします。
受けられるもの3:社会保険料の免除
産前産後休業期間中の社会保険料は、免除されます。
この免除は、事業主が「産前産後休業取得者申出書」を提出することによって行われます。出産の場所が国内か海外かを問う要件はありません。労働基準法第65条の産前産後休業を取得しているという事実に基づきます。
申出は事業主が行う手続きです。本人が海外にいると連絡が取りにくくなりますが、出国前に産前産後休業の期間を確定させておくことが実務上の要点になります。
受けられないもの:生まれた子を、扶養に入れること
ここが、この章の核心です。
母国で生まれ、そのまま母国に住み続ける子は、健康保険の被扶養者にできません。前章の国内居住要件によるものです。
海外特例要件のうち、可能性があるとすれば4番目の「被保険者が外国に赴任している間に、その被保険者との身分関係が生じた者」です。海外赴任中に生まれた子が想定されています。
しかし、これは日本の企業から海外へ赴任している駐在員を想定した規定です。外国人職員が個人的な事情で母国へ一時帰国して出産することは、「外国への赴任」には当たりません。したがって、この例外の適用は難しいと考えられます。
結果として、次の状態が生じます。
| 扱い | |
|---|---|
| 本人 | 被保険者のまま。出産育児一時金・出産手当金を受給でき、社会保険料も免除される |
| 生まれた子(母国に居住) | 被扶養者にできない |
親は日本の健康保険から給付を受けられるのに、その出産で生まれた子は、日本の健康保険の対象外。この非対称は、施設も本人も想定していないところです。
なお、出産後に子を日本へ連れてきて、適法な在留資格を得て住民票が作られれば、その時点から扶養に入れられます。母国に残す場合と、連れてくる場合とで、扱いがまったく変わります。
この点は、出国前に本人へ伝えておくべきことです。帰国後に「子どもの保険証が出ない」と分かると、信頼関係の問題になります。
育児休業は取得できますが、延長は認められません
育児・介護休業法の適用に国籍要件はありません。子が海外にいる場合でも、要件を満たせば育児休業を取得できると考えられます。育児休業給付金についても、雇用保険の被保険者であり、支給要件を満たせば対象になり得ます。
ただし、1歳以降への延長は認められないと考えられます。
延長の要件である「保育所等に入所を希望しているが入所できない場合」の「保育所等」は、児童福祉法第39条に規定する保育所等、つまり日本国内の施設を指します。海外の保育施設に申し込んで入所できなかったことを証明しても、延長の事由にはなりません。
つまり、育児休業給付金は原則として子が1歳に達する日までとなります。海外で育児をする場合、日本国内と同じ期間の給付は受けられないということです。この点は、本人が長期の帰国を検討する段階で伝えておくべきことです。
在留資格の側でも、確認が必要です
社会保険とは別に、在留資格の側の手続きと期限管理が発生します。
出国して1年以内に再入国する意図がある場合の手続き、長期の不在が在留期間や通算の在留期間の計算にどう影響するか。これらは入管法の領域で、社会保険の手続きとは担当が分かれます。
出産で母国へ帰るという1つの出来事に対して、社会保険の手続きと在留資格の手続きが同時に走ります。どちらを誰が担当するのかを、出国前に決めておいてください。在留資格の側は、監理団体、登録支援機関、または行政書士にご確認ください。
帰国するときに起きること
外国人職員が退職して母国へ帰る。このとき、日本人職員の退職では起きないことが3つ発生します。
1. 資格喪失 —— 退職日と出国日はずれます
手続き自体は日本人職員と同じです。健康保険・厚生年金保険の被保険者資格喪失届を退職日の翌日から5日以内に、雇用保険の被保険者資格喪失届を離職日の翌日から10日以内に提出します。
雇用保険の資格喪失届には在留資格等を記載する欄があり、これが外国人雇用状況の届出(離職時)を兼ねます。
注意が必要なのは、退職日と出国日が一致しないことです。
日本人職員であれば、退職後は次の健康保険(国民健康保険や次の勤務先)に切り替わります。しかし帰国する職員の場合、退職日の翌日に資格を喪失してから、実際に出国するまでの数日間、どの健康保険にも入っていない状態になります。
この間に体調を崩しても、日本の健康保険は使えません。荷物の整理や手続きで動き回る時期でもあり、まったくあり得ない話ではありません。
実務としては次の2点です。
- 保険証は退職日に確実に回収する(出国までの間に使われると、後で医療費の返還処理が発生します)
- 資格喪失日と出国日のずれを、本人に説明しておく
なお、完全に帰国する場合、雇用保険の基本手当(失業給付)は受けられません。日本国内での求職活動が前提の制度だからです。ただし、離職票の交付を求められたら発行します。
2. 脱退一時金 —— 受け取るかどうかは、本人の選択です
日本の年金制度に一定期間加入して帰国する場合、脱退一時金を請求できます。
支給の要件は次のとおりです。
- 日本国籍を有していないこと
- 日本国内に住所を有していないこと(転出届を出し、住民票が除票されていること)
- 厚生年金保険の被保険者期間が6か月以上あること
- 老齢年金の受給資格期間(10年)を満たしていないこと
- 障害手当金を含む年金を受ける権利を有したことがないこと
期限が重要です。日本に住所を有しなくなった日から2年以内に請求しなければ、権利が消滅します。
計算に用いる月数には上限があります。2021年4月以降に被保険者期間がある場合、上限は60月(5年)です。それ以前は36月(3年)でした。技能実習から特定技能へ進んで5年前後働く職員の場合、この引き上げの影響は小さくありません。
手続きは本人が、出国後に行います。施設が代理で請求する義務はありません。ただし、本人が帰国後にスムーズに手続きできるよう、基礎年金番号が確認できる書類や、資格喪失を証明する書類を、退職時に確実に渡しておくことが実務的な支援になります。海外から日本の年金事務所に問い合わせるのは、本人にとって簡単ではありません。
受け取ると、その期間は年金記録から消えます
ここが、単純な「もらえるお金」ではない理由です。
脱退一時金を受け取ると、その算定の基礎になった期間は、日本の年金記録からなくなります。将来また日本で働くことになっても、その期間は通算されません。
そして、出身国によって意味が変わります。
日本は複数の国と社会保障協定を結んでいます。協定の中には、両国の年金加入期間を通算できるものがあります。介護分野に関係する範囲では、次のような状況です。
| 国 | 協定 | 年金加入期間の通算 |
|---|---|---|
| フィリピン | 2018年8月発効 | できる |
| 中国 | 2019年9月発効 | できない(保険料の二重負担の防止のみ) |
| ベトナム | 未発効(交渉中) | — |
| インドネシア・ミャンマー・ネパール | 未発効 | — |
協定が発効していない国の出身者にとっては、脱退一時金を受け取らない理由はほとんどありません。期間を残しても、通算する先がないためです。
一方、フィリピン出身者は事情が違います。期間通算ができるため、脱退一時金を受け取るか、期間を残して将来の通算に備えるかという、実際の選択が生じます。
施設が本人に代わって判断することはできませんし、すべきでもありません。ただ、「全員が受け取るもの」と思い込んでいると、選択肢があること自体を伝えられません。
20.42%が源泉徴収されます
もう1点、金額に関わることです。
厚生年金保険の脱退一時金は、支給時に20.42%が源泉徴収されます。本人が受け取る額は、計算上の支給額より2割少なくなります。
この分は、帰国前に日本国内の居住者を「納税管理人」として税務署に届け出ておけば、後から還付を受けられる仕組みになっています。支給後に送られてくる通知書をもとに、納税管理人が申告する流れです。
届出をしないまま出国すると、この2割は戻ってきません。本人にとっては小さくない額です。
3. 住民税 —— 帰国しても、納税義務は残ります
3つ目が、実務でいちばん詰まるところです。
住民税は、前年の所得に対して課税されます。そして、その年の1月1日時点の住所地の市区町村が課税します。
この2つの性質から、次のことが起きます。
年の途中で帰国して住民票を抜いても、すでに課税されている分の納税義務は消えません。帰国したから払わなくてよい、ということにはならないということです。
退職月によって、扱いが変わります
給与から特別徴収している場合、退職時の処理は退職月で変わります。
| 退職の時期 | 未徴収分の扱い |
|---|---|
| 1月1日〜4月30日 | 5月31日までに支払う給与または退職金から、一括徴収することが法律上の義務(地方税法第321条の5第2項) |
| 6月1日〜12月31日 | 本人の申出があれば一括徴収できる。義務ではない |
1月から4月に退職する場合は、選択の余地がありません。給与や退職金から、残りの住民税を全額差し引きます。
6月から12月の退職は、本人の申出が前提です。しかし帰国する職員の場合、申出がなければ本人が普通徴収で納めることになり、出国後に納付書が届いても払いようがありません。実務としては、帰国が決まった時点で本人に説明し、一括徴収を申し出てもらうのが確実です。
一括徴収しきれない場合と、翌年度の課税
最終月の給与が少なく、住民税を全額引ききれないことがあります。この場合、残りは本人が納めることになります。
出国までに納め終わらないのであれば、帰国前に、日本国内に居住する人を「納税管理人」として市区町村に届け出る必要があります。納税管理人が、本人に代わって納税通知を受け取り、納付します。
もうひとつ、見落とされやすい場面があります。
1月1日時点で日本に住所があれば、その年度の住民税が課税されます。たとえば1月上旬に帰国した場合、前年の所得に対する住民税が、6月以降に課税されます。そのとき本人はすでに日本にいません。
年末から年始にかけて帰国する職員がいる場合は、出国日が12月中か1月以降かで、翌年度の課税の有無が変わります。納税管理人の届出が必要になるかどうかも、ここで決まります。
出国後に支払う給与は、税額が変わります
最後に1点。
帰国して住民票を抜いた後に、最終月の給与や退職金を支払う場合、日本人職員と同じ源泉徴収税額表は使えません。非居住者に対する支払いとして、原則20.42%の源泉徴収になります。
本人の手取りが想定より大幅に減ります。税務の詳細は税理士の領域ですが、給与計算の担当者は、この違いを認識したうえで、本人に事前に説明しておく必要があります。最終給与の振込額を巡るトラブルは、帰国後には解決しにくくなります。
受け入れ時と帰国時に、何を出すか
ここまでの内容を、手続きの形で整理します。外国人職員だからといって、提出する届出の種類が大きく増えるわけではありません。日本人職員と同じ届出に、記載事項や添付書類が加わる形です。
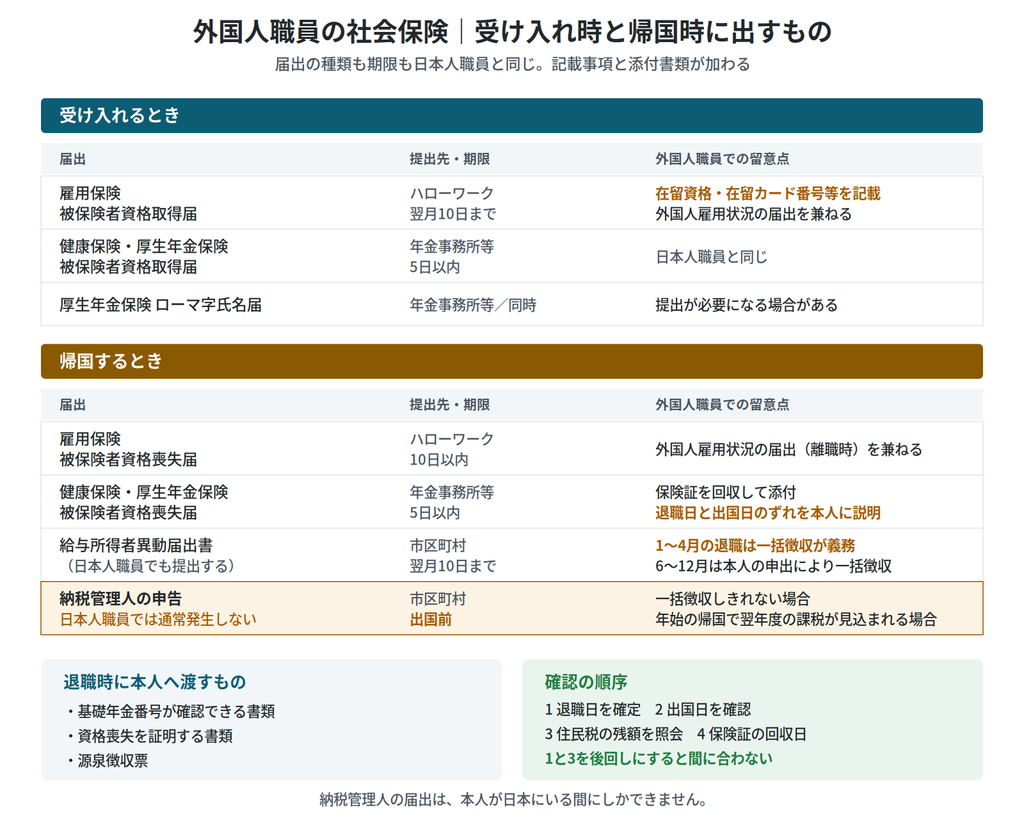
受け入れるとき
| 届出 | 提出先 | 期限 | 外国人職員での留意点 |
|---|---|---|---|
| 雇用保険被保険者資格取得届 | ハローワーク | 雇入れの日の属する月の翌月10日まで | 在留資格・在留期間・国籍・在留カード番号等を記載。外国人雇用状況の届出を兼ねる |
| 健康保険・厚生年金保険 被保険者資格取得届 | 年金事務所等 | 雇入れの日から5日以内 | 日本人職員と同じ |
| 厚生年金保険被保険者ローマ字氏名届 | 年金事務所等 | 資格取得届と同時 | 提出が必要になる場合がある |
雇用保険の被保険者にならない職員については、外国人雇用状況の届出を別の様式で行います。資格取得届が届出を兼ねるのは、雇用保険に加入する場合だけです。
帰国するとき
| 届出 | 提出先 | 期限 | 外国人職員での留意点 |
|---|---|---|---|
| 雇用保険被保険者資格喪失届 | ハローワーク | 離職日の翌日から10日以内 | 外国人雇用状況の届出(離職時)を兼ねる |
| 健康保険・厚生年金保険 被保険者資格喪失届 | 年金事務所等 | 退職日の翌日から5日以内 | 保険証を回収して添付する |
| 給与所得者異動届出書(住民税) | 課税されている市区町村 | 退職した月の翌月10日まで | 1月〜4月の退職は一括徴収が義務 |
| 納税管理人の申告 | 課税されている市区町村 | 出国前 | 一括徴収しきれない場合、年始の帰国で翌年度の課税が見込まれる場合 |
このうち、日本人職員では通常発生しないのは、納税管理人の申告です。
給与所得者異動届出書は、日本人職員が退職するときも必ず提出します。違うのは、その後の扱いです。
日本人職員であれば、一括徴収しなければ普通徴収に切り替わり、本人が納付書で納めます。しかし帰国する職員は日本にいないため、普通徴収が実質的に機能しません。納付書の送り先がなくなるからです。
だから、一括徴収するか、納税管理人を立てるかの二択になります。日本人職員なら残されている「本人が後から納める」という道が、事実上ないということです。
本人に渡しておくもの
届出とは別に、退職時に本人へ渡しておくべき書類があります。
- 基礎年金番号が確認できる書類(脱退一時金の請求に必要)
- 資格喪失を証明する書類
- 源泉徴収票
脱退一時金の請求は、本人が帰国後に行います。そのとき手元に書類がなければ、海外から日本の年金事務所へ問い合わせることになります。渡しておくだけで、本人の負担は大きく変わります。
チェックの順序
帰国が決まったら、次の順で確認すると漏れにくくなります。
- 退職日を確定する(住民税の一括徴収の扱いが、退職月で変わります)
- 出国日を確認する(退職日とのずれを本人に説明します)
- 住民税の残額を確認する(一括徴収できるか、納税管理人が必要か)
- 保険証の回収日を決める(退職日当日が原則です)
- 本人に渡す書類を準備する
1と3を後回しにすると、間に合いません。納税管理人の届出は出国前にしかできず、本人が日本を離れてからでは手遅れになります。
よくある質問
Q1. 母国の家族を扶養に入れられないと伝えましたが、納得してもらえません。
制度の理由を説明することになります。施設の判断ではなく、法令上の要件だからです。
2020年4月から、健康保険の被扶養者の認定には日本国内に住所があることが必要になりました。これは国籍を問わない要件で、日本人職員の海外在住の家族も同じ扱いです。「外国人だから認められない」のではありません。この点は、伝え方として重要です。
例外はありますが、留学や海外赴任への同行など、もともと日本に生活の基礎があった人が一時的に海外へ出る場合を想定したものです。
なお、家族を日本へ呼び寄せて住民票ができれば、扶養の判定に進めます。呼び寄せられるかどうかは在留資格の問題ですので、監理団体や登録支援機関にご確認ください。
Q2. 脱退一時金の請求を、施設が代行すべきでしょうか。
代行する義務はありません。本人が出国後に日本年金機構へ請求する手続きです。
ただし、請求できることを伝え、必要な書類を渡しておくことは、施設にできる支援です。基礎年金番号が確認できる書類は、その代表です。
期限が2年であることも、伝えておく価値があります。帰国直後は生活の立て直しで手が回らず、気づいたときには期限が過ぎている、ということが起こり得ます。
なお、脱退一時金を受け取ると、その期間は日本の年金記録から消えます。出身国によっては、将来の年金の通算に影響します。施設が「もらったほうがいい」と勧める話ではありません。選択肢があることを伝えるところまでにしてください。
Q3. 出産のために1年近く母国へ帰りたいと言われました。社会保険はどうなりますか。
雇用関係が続いている限り、被保険者資格は続きます。保険料の負担も、給付を受ける権利も残ります。
産前産後休業の期間は、事業主が申出書を提出することで社会保険料が免除されます。出産育児一時金と出産手当金も、海外での出産を理由に支給されないということはありません。
ただし、育児休業給付金の1歳以降への延長は、認められないと考えられます。延長の要件である保育所等への入所申込みは、日本国内の保育所等を前提としているためです。海外で育児をする場合、給付は原則として子が1歳になるまでと考えてください。個別の判断は所轄のハローワークにご確認ください。
そして、社会保険とは別に、在留資格の側の手続きと期限管理が必要です。長期の不在が在留資格にどう影響するかは、監理団体や登録支援機関、行政書士にご確認ください。社会保険の手続きだけを整えても、在留資格が維持できなければ復帰できません。
Q4. 帰国した元職員の住民税の納付書が、施設に届きました。どうすればよいですか。
この状態になる前に手を打つ必要があった、というのが正直なところです。
住民税は前年の所得に対して課税され、帰国しても納税義務は消えません。一括徴収しきれず、納税管理人も届け出ていなければ、納税通知の宛先が定まらないまま残ります。
すでに届いてしまった場合、施設に納付義務はありません。課税している市区町村に連絡し、本人が帰国していること、納税管理人の届出がないことを伝えて、対応を確認してください。
同じことを繰り返さないために、退職の手続きに「住民税の残額の確認」を組み込んでください。退職日が決まった時点で、市区町村に残額を照会し、一括徴収するか納税管理人を立てるかを決めます。本人が日本にいる間にしかできない手続きです。
まとめ —— 違うのは2点だけ。だから、そこだけ準備する
外国人職員の社会保険について、押さえるべき点を振り返ります。
加入の要否は、日本人職員とほぼ同じ基準で判定します。健康保険と厚生年金保険には国籍要件も在留資格要件もありません。雇用保険には在留資格「留学」の昼間学生という例外がありますが、技能実習生と特定技能外国人については例外はありません。
違うのは2点です。
ひとつは、家族が海外にいること。2020年4月から被扶養者の認定に国内居住要件が加わり、母国に住み続ける家族は原則として扶養に入れられません。日本へ呼び寄せて住民票ができれば、扶養の判定に進めます。
もうひとつは、いつか帰国すること。資格喪失と出国日のずれ、脱退一時金、住民税の処理が発生します。脱退一時金は「もらえるお金」ではなく、受け取ればその期間が年金記録から消えるという選択です。住民税は、帰国しても納税義務が残ります。
そして、この2つが交差するのが出産帰国です。本人は被保険者のまま出産育児一時金も出産手当金も受けられ、社会保険料も免除されます。しかし、母国で生まれて母国に住み続ける子は、扶養に入れられません。この非対称は、出国前に本人へ伝えておくべきことです。
準備すべき場面は限られています。家族の居住地が変わるとき、出産で長期に帰国するとき、そして退職して帰国するとき。この3つの場面だけ、日本人職員とは別の手順が必要になります。
最後に、制度や行政の運用は改定されます。実際の対応にあたっては、日本年金機構、全国健康保険協会、厚生労働省、および所在地の市区町村の最新情報でご確認ください。在留資格に関する手続きは行政書士や弁護士の業務範囲であり、社会保険の手続きとは担当が分かれます。判断に迷う場合は、年金事務所やハローワーク、顧問社会保険労務士など、専門家に相談することをおすすめします。
本記事は2026年9月時点の情報に基づいています。