給与計算を、院長ご自身かご家族、あるいは事務スタッフ1人がExcelでやっている。開業のときに作ったシート、あるいは誰かに作ってもらったシートを、そのまま使い続けている。医療機関や介護事業所に限らず、珍しくないのかもしれません。
そして、毎月の計算は問題なく処理できている。締め日に集計して、控除を引いて、明細を出す。10人前後であれば、それで問題はないでしょう。
この記事で扱うのは、その運用が「効率的かどうか」ではありません。なんとかなっている状態のまま継続する。しかし、その後に事業所がどのようなリスクを抱えることになるのかです。
具体的には3つあります。未払い賃金を指摘されたとき、情報が漏えいしたとき、担当者が離職したとき。この3つはいずれも、起きるまでは何の問題も表に出ません。そして起きたときには、Excelで管理してきたことが、そのまま「どうしたらいいのか?」という形で現れます。
なお、どの勤怠管理システムや給与計算ソフトを選ぶべきかは、この記事では扱いません。製品の比較は他に詳しい記事があります。ここで書くのは、その前に決めておくべきことのほうです。
Excelへの入力は「打刻」ではなく「申告」になる
毎月の給与計算は、それで問題なく処理できるでしょう。締め日に集計し、割増賃金を計算し、明細を出す。数字は合っています。
ただ、その数字の元になっている記録が何なのかを見ると、話が変わります。職員が自分でExcelに始業時刻と終業時刻を入力しているなら、それは打刻ではなく申告です。この2つは、制度上はっきり分けて扱われています。
原則的な方法は2つしかない
厚生労働省の「労働時間の適正な把握のために使用者が講ずべき措置に関するガイドライン」(平成29年1月20日策定)は、始業・終業時刻を確認し記録する方法の原則を2つ挙げています。使用者が自ら現認して記録する方法と、タイムカード、ICカード、パソコンの使用時間の記録等の客観的な記録を基礎として確認し記録する方法です。
Excelへの入力は、このどちらでもありません。ガイドラインはこの2つに続けて「上記の方法によることなく、自己申告制によりこれを行わざるを得ない場合」の措置を定めており、職員が自分で時刻を入力する運用は、この自己申告制として整理されることになります。
誤解のないように書いておくと、自己申告制そのものが禁止されているわけではありません。ガイドラインは、やむを得ない場合の措置を定めることで、自己申告制での運用を想定しています。
分かれ目は、誰が何を入力しているかです。タイムカードで打刻し、その記録を事務が月末にExcelへ転記して集計しているなら、客観的な記録は別に残っており、Excelは集計の道具にすぎません。職員が直接Excelに時刻を打ち込んでいるなら、手元にあるのは申告だけです。同じ「Excelで勤怠管理」でも、制度上の位置づけは別のものになります。
自己申告制を採る場合に、事業所に求められること
ガイドラインは、自己申告制による場合の措置を5つ挙げています。
- 対象となる職員に対して、労働時間の実態を正しく記録し適正に申告することについて、十分な説明を行うこと
- 実際に労働時間を管理する者に対しても、自己申告制の適正な運用について十分な説明を行うこと
- 申告された労働時間が実際と合致しているかについて、必要に応じて実態調査を実施し、労働時間を補正すること
- 申告した時間を超えて事業場内にいる時間について理由を報告させる場合、その報告が適正かを確認すること。休憩や自主的な学習と報告されていても、実際に指示により業務に従事していた時間は労働時間として扱うこと
- 申告できる時間外労働に上限を設けて超える申告を認めないなど、適正な申告を阻害する措置を講じてはならないこと。時間外労働の削減を求める通達や時間外手当の定額払が、申告を妨げる要因になっていないかを確認すること
実務で重いのは3つ目です。申告と実態が合っているかを、事業所の側から確かめにいくことが求められます。ガイドラインは、入退場記録やパソコンの使用時間など事業場内にいた時間が分かるデータがある場合に、申告との間に著しい乖離があるときは実態調査を行うよう求めていますが、そもそもExcelしかない事業所には、突き合わせる相手のデータがありません。何と照らして確かめるのか、という問題が最初に来ます。
5つ目も、小規模な事業所ほど当てはまりやすい項目です。固定残業代を払っている場合、「その範囲に収まるように書く」という空気が生まれていないか。院長が残業を減らすよう繰り返し伝えている場合、それが申告を控えさせる要因になっていないか。悪意がなくても成立してしまう構造です。
訪問事業所で、日報を記録の代わりにしている場合
訪問介護・訪問看護では、日報や工数管理表を勤怠記録の代わりにしている事業所もあるかもしれません。直行直帰が多く、事業所に出勤しないため、これしか手元にないという事情もあります。
ただ、日報は「どの利用者に何をしたか」の記録であって、「いつ働き始めて、いつ終わったか」の記録ではありません。訪問と訪問の間の移動時間や待機時間は日報に現れにくく、訪問介護・看護の労働時間の考え方で問題になるのはまさにその部分です。サービス提供時間を足し上げた数字は、労働時間とは一致しません。
賃金台帳には、労働時間数を記入する必要がある
労働基準法108条と同法施行規則54条は、賃金台帳に、労働日数、労働時間数、休日労働時間数、時間外労働時間数、深夜労働時間数を記入することを求めています。ガイドラインも、賃金台帳の適正な調製として同じ内容を示しています。
申告しか記録がない場合、賃金台帳の労働時間数の欄には、申告された数字がそのまま書き写されることになります。台帳自体は整っていても、その数字を裏づける記録は手元にありません。
保存の義務もあります。労働基準法109条は、労働者名簿・賃金台帳のほか、労働関係に関する重要な書類を5年間(附則143条により当分の間は3年間)保存することを求めており、厚生労働省の改正労働基準法に関するQ&Aでは、出勤簿やタイムカード、始業・終業時刻など労働時間の記録に関する書類がこれに含まれるとされています。
端数処理は、事業所が決められる事項ではない
あわせて、よくある誤解を1つ整理しておきます。労働時間の端数処理は、事業所が任意に決めてよいものではありません。
厚生労働省は、日ごとに端数処理することはできないとしたうえで、例外として認められるのは、1か月における時間外労働・休日労働・深夜業の各々の時間数の合計に1時間未満の端数がある場合に、30分未満の端数を切り捨て、それ以上を1時間に切り上げることだけであると示しています。1日の残業のうち15分に満たない時間を一律に切り捨てる取り扱いは、労働基準法違反として明示されています。
Excelの計算式でこの処理を組んでいる場合、その式が日単位で切り捨てていないかは、確認しておく価値があります。
残業代の対象外でも、記録は必要になる
このガイドラインの対象から、労働基準法41条に定める者(管理監督者)と、みなし労働時間制が適用される労働者は除かれています。
ただし、それで記録が不要になるわけではありません。労働安全衛生法66条の8の3は、医師による面接指導を実施するため、厚生労働省令で定める方法により労働時間の状況を把握することを事業者に義務づけており、同法施行規則52条の7の3は、その方法をタイムカードによる記録やパソコン等の使用時間の記録等の客観的な方法その他の適切な方法としています。2019年4月から施行されているもので、管理監督者も対象に含まれます。
クリニックで事務長を、介護事業所で管理者を管理監督者として扱っている場合、「残業代を払わない立場だから記録は要らない」とはなりません。給与計算のための記録と、健康確保のための記録は、別の根拠に基づいています。
マイナンバーは、集めた後どうするのか?
マイナンバーの収集は、入職時に一度行えば終わります。難しいのはその後です。
保管できる期間が決まっている
番号法は、限定的に定められた事務を処理する必要がある場合に限り、特定個人情報を保管し続けることができるとしています。事務を処理する必要がなくなり、所管法令で定められた保存期間も経過した場合には、できるだけ速やかに廃棄または削除しなければなりません。
つまり、退職した職員のマイナンバーを持ち続けることはできません。たとえば扶養控除等申告書は、提出期限の属する年の翌年1月10日の翌日から7年を経過する日まで保存することとされており、その期間を過ぎた分については速やかに廃棄することになります。
問題は、廃棄の方法です。特定個人情報の適正な取扱いに関するガイドライン(事業者編)は、復元不可能な手段で削除または廃棄すること、そして削除または廃棄した記録を保存することを求めています。Excelの行を消してファイルを上書き保存する運用は、これに当てはまりません。何をいつ消したかの記録も残りません。
そして、消すべき対象がどこにあるかを把握できているか、という問題があります。マイナンバーは、扶養親族の分も含めて集めています。年末調整の時期に印刷した控え、税理士事務所へ送るために作った抜粋ファイル、バックアップのつもりで別フォルダに置いたコピー。1つのファイルを消しても、複製が残っていれば廃棄したことになりません。
100人以下でも、義務がなくなるわけではない
ガイドラインは中小規模事業者に特例的な対応方法を認めています。従業員100人以下の事業者が対象で、個人番号利用事務実施者、委託に基づいて個人番号関係事務等を業務として行う事業者、金融分野の事業者、および取り扱う個人情報の対象者数が過去6か月以内のいずれかの日に5,000人を超える事業者は除かれます。クリニックや小規模な介護事業所は、通常この特例の対象になります。
ただし、特例は取扱規程等の策定を簡略化できるといった内容であって、義務が消えるわけではありません。中小規模事業者であっても、特定個人情報等の取扱状況の分かる記録を保存すること、削除・廃棄したことを責任ある立場の者が確認することは求められています。
漏えいしたときに、何を答えることになるか
ここが実務上いちばん重い部分です。
番号法は、一定の事態が生じたときに個人情報保護委員会への報告を義務づけています。報告対象となるのは、本人の数が100人を超える漏えい等のほか、不正の目的をもって行われたおそれがある漏えい等です。
つまり、職員が数人分のデータを持ち出した疑いがある場合、人数にかかわらず報告義務が生じます。10人の事業所だから100人という基準に届かない、という話にはなりません。
そして期限があります。報告対象事態を知った後、速やかに速報を行う必要があり、その日数の目安は概ね3日から5日以内とされています。確報は30日以内(不正の目的による事態は60日以内)です。あわせて本人への通知も必要になります。
速報で求められる項目には、漏えいした特定個人情報の項目、本人の数、原因が含まれます。
3日から5日のうちに、どのファイルに誰の情報が何人分入っていたのか、複製がいくつあったのかを答えることになります。マイナンバーをExcelで管理してきた事業所が答えられないのは、まさにこの部分です。日常の運用では困らない。困るのは、この場面だけです。
小規模な事業所なら、ここから始めよう
完璧な体制を作る必要はありません。最低限、次の3つが決まっていれば、漏えい時に答えられる状態には近づきます。
- マイナンバーを入れるファイルを1つに決め、それ以外の場所に書き写さない
- 置き場所を1か所に限り、開ける人を決めておく
- 退職者の分を消したら、いつ誰が消したかをメモに残す
いずれもソフトを入れなくてもできることです。逆に、これができないのであれば、できるような仕組みに変更することを検討する段階にあります。
担当者が辞めた後、だれがどのように管理をするのか?
給与計算のExcelは、たいてい誰か1人が作っています。開業時に手伝ってくれた税理士事務所の担当者、前の事務長、院長の家族。その人が離れたあと、シートは更新し続けることはできますが、中身を触れる人はいなくなります。
毎月の計算は、それでも処理することはできるでしょう。金額を入力すれば結果が出るからです。困るのは、シートに変更をしなければばらない場面が来たときです。
手続きは、年に数回、決まった時期に集中する
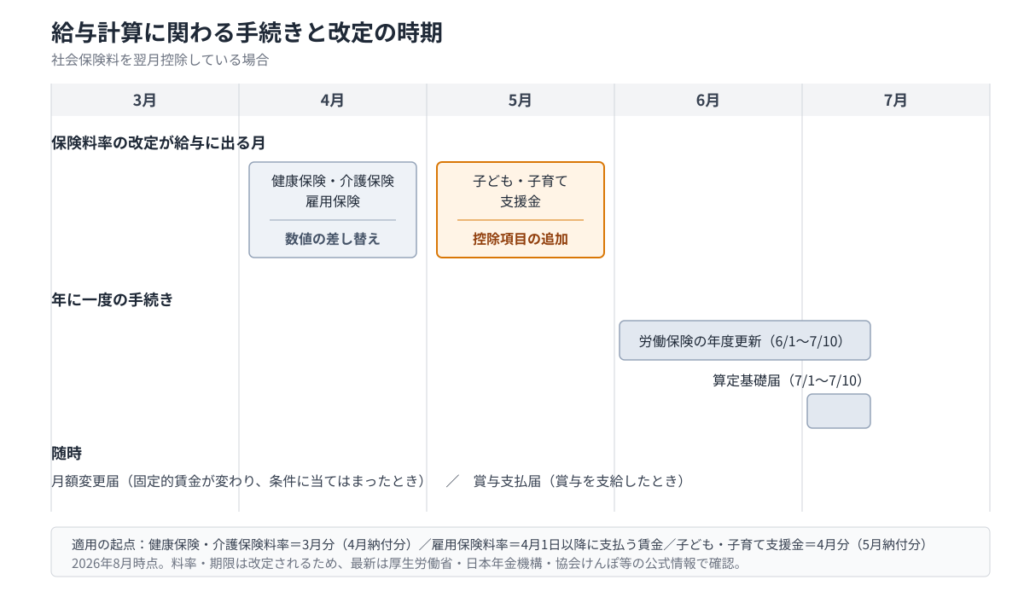
4月には保険料率が変わります。協会けんぽの健康保険料率・介護保険料率は3月分(4月納付分)から、雇用保険料率は4月1日以降に支払う賃金から新しい率になります。
6月から7月にかけては、労働保険の年度更新と算定基礎届が重なります。算定基礎届は、7月1日現在のすべての被保険者について4月・5月・6月に支払った報酬を届け出るもので、提出期間は毎年7月1日から7月10日です。ここで決まった標準報酬月額が、9月から翌年8月までの保険料の基礎になります。労働保険の年度更新も、6月1日から7月10日までが申告・納付の期間で、期限は同じ7月10日です。
このほか、昇給や手当の新設で固定的賃金が変わり、条件に当てはまった場合には月額変更届を出すことになります。そこまでエクセルで管理ができるでしょうか?また、賞与を支払えば賞与支払届も必要です。
毎月の給与計算は同じ作業の繰り返しですが、これらは年に数回しか来ません。前回やったのが1年前、という作業を、引き継ぎなしでできるかという話になります。
2026年4月は、数値の差し替えでは済まなかった
料率改定は、これまでシートの決まったセルの数字を書き換えれば済むことが多い作業でした。
2026年(令和8年)4月は違いました。子ども・子育て支援金が始まったからです。こども家庭庁は、被用者保険については国が一律の支援金率を示すこととし、2026年度の一律の支援金率を0.23%、支援金額の半分を企業が負担すること、2026年4月保険料から拠出することを示しています。なお、これは協会けんぽや健康保険組合に加入している場合の話です。国民健康保険では市町村の条例に基づいて決まるため、加入している医療保険者の案内で確認してください。
これは料率の変更ではなく、控除項目の追加です。給与明細に行が1つ増え、計算式が増え、控除合計の集計範囲が変わります。標準報酬月額を参照している以上、参照先も確認しなければなりません。
しかも、この改定は同じ月にまとまって来ませんでした。健康保険料率と介護保険料率は3月分(4月納付分)から、雇用保険料率は4月1日以降に支払う賃金から、子ども・子育て支援金は4月分(5月納付分)からです。翌月控除の事業所であれば、4月の給与で料率を差し替え、5月の給与で控除項目を1つ増やすことになります。2か月続けて、別々の作業をするという形です。
ちなみに2026年度(令和8年度)は、雇用保険料率も引き下げられ、一般の事業は13.5/1000(労働者負担5/1000)になりました。この料率は年度ごとに見直されます。
2024年の定額減税に似たような制度が、今後も無いとは言えません。
「前任者が作ったシートを、意味は分からないまま使っている」状態の事業所が、ここで止まります。
引き継げないのは、数字ではなく考え方
Excelは、計算式はファイルとして残っていますが、なぜその式なのかは作った本人でしかわからないことが多いです。
賃金の締め日と、週40時間をどの曜日から数えるか。割増賃金の基礎から除いた手当が、除いてよいものだったのか。固定残業代を何時間分として設定したのか。法定内残業と125%をどこで分けているのか。判断した本人がいなくなると、結果だけしか残りません。
厄介なのは、その式が正しいかどうかも分からなくなることです。触れないシートは、直せないシートでもあります。仮にここまでに挙げた問題が起きていたとしても、どこを直せばいいのかを誰も説明できません。
小規模な事業所なら、ここから
- 4月・5月・6月・7月に何をするかを、1枚の年間カレンダーにして共有しておく
- シートのメモ欄に、「なぜこの式なのか」を短く書き残す(締め日の設定、割増賃金の基礎から除いた手当)
- 給与計算を1人だけしか触れない状態にしない。せめて手順を書き出して、別の誰かが見られるようにしておく
これでも足りないのは、制度が変わったときにシートの構造を直せる人が要る、という点です。そこは事業所の中では埋めにくい部分になります。
まとめ|Excelで続けられる条件と、そうでない条件
Excelでの労務管理は、毎月の作業としては問題なく処理できます。この記事で挙げた3つは、いずれも平常時には表面化しません。
- 未払い賃金を指摘されたとき — 職員が自分で入力した記録は、ガイドラインが原則的な方法として挙げているものには含まれていません。適正に払っていたことを示す材料が手元にない状態になります
- 情報が漏えいしたとき — 不正の目的が疑われる場合は、人数にかかわらず報告義務が生じます。速報の目安は3日から5日以内で、そこで漏えいした項目と本人の数を答えることになります
- 担当者が離職したとき — 料率の差し替えなら引き継げますが、2026年4月の子ども・子育て支援金のように控除項目そのものが増える改定では、シートの構造に手を入れる必要が出ます
そのうえで、自前で続けられる場合もあります。目安は次のとおりです。
続けられる条件
- 打刻の手段が別にあり(タイムカード等)、Excelは集計だけに使っている
- 職員が数人で勤務時間が固定されており、残業がほとんど発生しない
- マイナンバーを置いているファイルと場所が1か所に決まっていて、廃棄の記録が残っている
- 4月から7月に何をするかを、複数の人が把握している
続けにくい条件
- 職員が自分でExcelに始業・終業時刻を入力している
- シフト制や変形労働時間制で、月ごとに労働時間の枠が変わる
- マイナンバーの複製がどこに何部あるか、すぐには答えられない
- シートを作った人が、すでに事業所にいない
どのソフトを使うかは、本題ではありません。決めるべきなのは、労働時間を何で記録するか、割増賃金をどのルールで計算するか、マイナンバーをどこに置いて誰が管理をするのか、そして制度が変わったときに誰が直すかです。これが決まっていないままシステムを入れても、同じ問題が別の形で残ります。
なお、保険料率や手続きの期限、ガイドラインの内容は改定されます。この記事は2026年8月時点の情報に基づいています。実際の手続きにあたっては、厚生労働省・日本年金機構・個人情報保護委員会の最新の情報をご確認ください。判断に迷う場合は、労働基準監督署・年金事務所、または顧問の社会保険労務士にご相談ください。