ベースアップ評価料の報告書を作っていると、「法定福利費」と「16.5%」という言葉が出てきます。
何の数字なのか。何に掛けるのか。報告書のどこに書けばいいのか。そして、書き終えたあとも、それで合っているのかを確かめる手段がない。報告書を初めて作る事務担当者の多くが、ここで手が止まります。
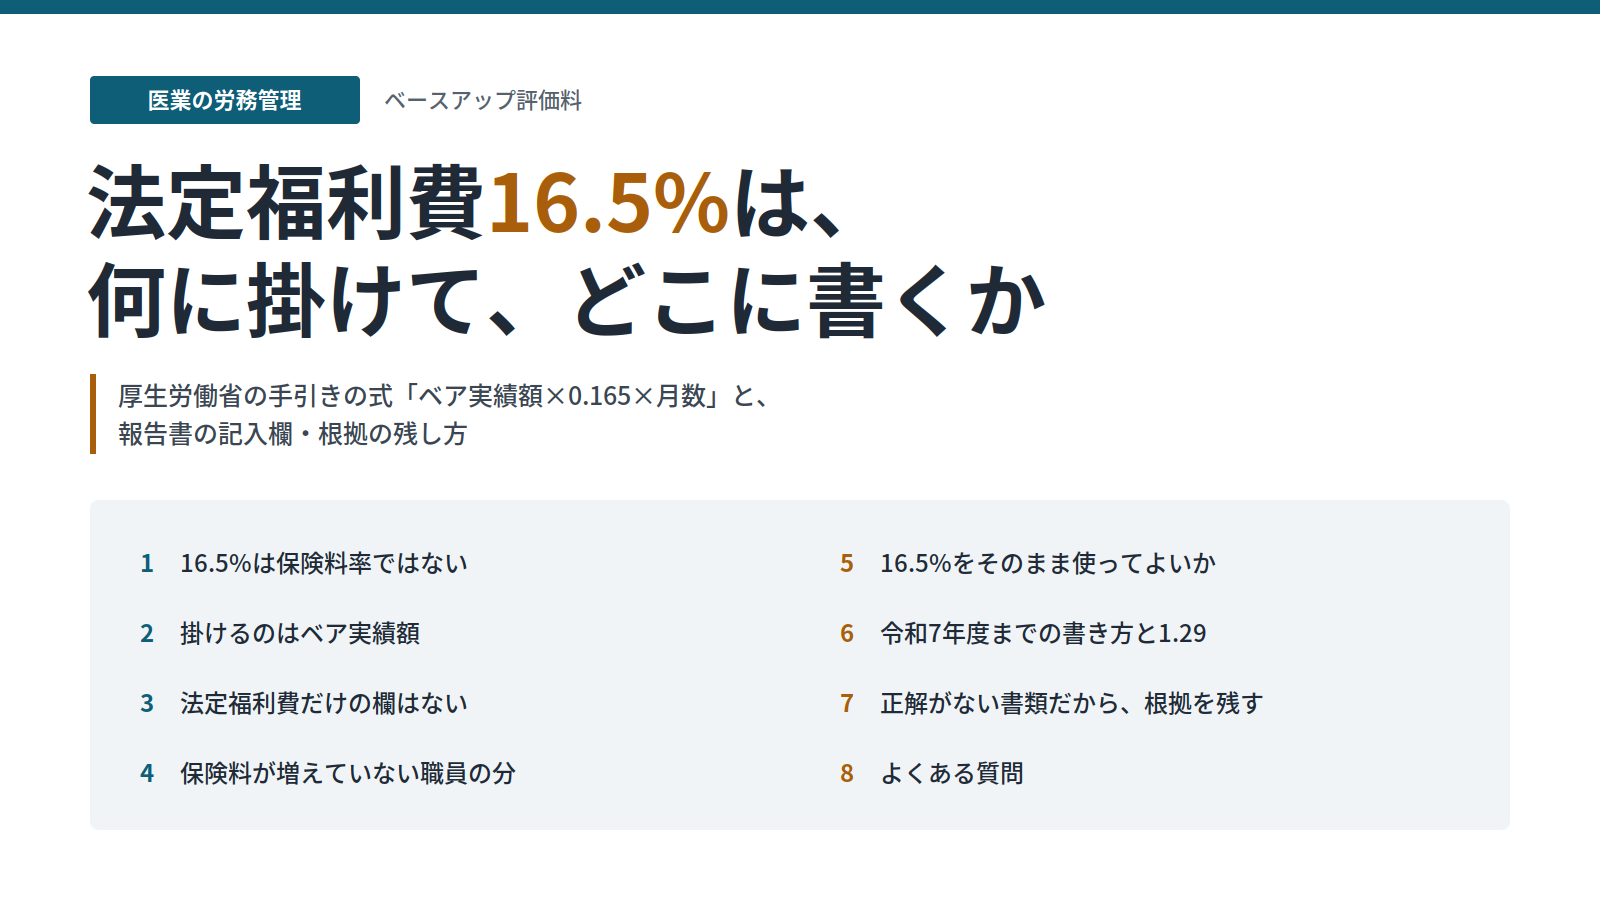
先に結論を言います。16.5%は、事業主が負担する社会保険料・労働保険料の率を足し上げた、概算の「上限」です。何に掛けるかについては、厚生労働省が報告書の手引きの中で計算式を示しています。
この記事では、16.5%の正体、計算式、報告書への書き方、そして「正解が一つに決まらない書類」との付き合い方を、無床クリニックの実務に沿って整理します。評価料の配分の決め方や、賞与での調整については、ベースアップ評価料が余ったら賞与でいいのかで扱っています。
先に押さえること
急ぐ方のために、この記事の要点を先に示します。
- 16.5%は保険料率ではなく、事業主が負担する保険料の率を足し上げた概算の上限です → 第1章
- 掛けるのはベア実績額です。式は【ベア実績額×0.165×月数】 → 第2章
- 法定福利費だけを書く欄はありません。賞与・時間外手当の増加分と合計して、1つの欄に書きます → 第3章
- 社会保険料がまだ増えていない職員の分も、概算の中で計上する形で示されています → 第4章
- 外来・在宅ベースアップ評価料(Ⅰ)だけを算定している医院は、1.29を使いません → 第6章
- 正解は一つに決まりません。選んだ方法と理由を残します → 第7章
1. 16.5%とは何か|事業主が負担する保険料を足すと、ほぼ16.5%になる
16.5%は、国が定めた保険料率ではない
最初に押さえておきたいのは、16.5%という保険料率は、どの法律にも存在しないということです。
厚生労働省の疑義解釈は、ベースアップ評価料で計上できる法定福利費を次のように説明しています。
法定福利費(健康保険料、介護保険料、厚生年金保険料、子ども・子育て拠出金、雇用保険料、労災保険料等)における、賃金改善に応じた事業者負担の増加分。
なお、実績報告書の記載における法定福利費の額の計算については、合理的な方法に基づく概算(概算の場合、最大16.5%)によることができる。
(疑義解釈資料の送付について(その3)別添2 問1|令和8年4月20日事務連絡)
計上できるのは、賃上げに伴って増えた保険料の事業主負担分です。16.5%は、それを一人ずつ計算する代わりに使ってよい概算の上限として示されています。なお、退職手当共済や企業型確定拠出年金のように任意で加入する制度の掛金は、法定福利費に含まれません。
どこから来た数字なのか
16.5%は、ベースアップ評価料で初めて登場した数字ではありません。令和6年の疑義解釈には、「看護職員処遇改善評価料と同様に」16.5%を用いてよいか、という問いがあります。先行する制度で使われていた数字が、そのまま引き継がれたものです。
一方で、「健康保険が何%、厚生年金が何%、合計で16.5%」といった算出の根拠を示した公的な資料は、確認した範囲では見当たりません。そこで、実際の料率を足し上げて確かめてみます。
分解してみる
令和8年度の料率で、事業主の負担分を足し上げると次のようになります。
| 保険の種類 | 料率 | 事業主負担 |
|---|---|---|
| 健康保険(協会けんぽ全国平均) | 9.90% | 4.95% |
| 子ども・子育て支援金 | 0.23% | 0.115% |
| 厚生年金保険 | 18.3% | 9.15% |
| 子ども・子育て拠出金 | 0.36% | 0.36%(全額事業主) |
| 雇用保険(一般の事業) | 1.35% | 0.85% |
| 労災保険(その他の各種事業。医療業はここに含まれる) | 0.3% | 0.3%(全額事業主) |
| 40歳未満の職員の合計 | 約15.7% | |
| 介護保険(40歳以上65歳未満) | 1.62% | 0.81% |
| 40歳以上65歳未満の職員の合計 | 約16.5% |
(令和8年9月時点。健康保険料率は都道府県ごとに異なり、令和8年度は9.21%〜10.55%。子ども・子育て支援金は令和8年4月分の保険料から徴収が始まった制度で、疑義解釈の列挙にはありませんが、健康保険料とあわせて徴収されるため、ここでは含めています。)
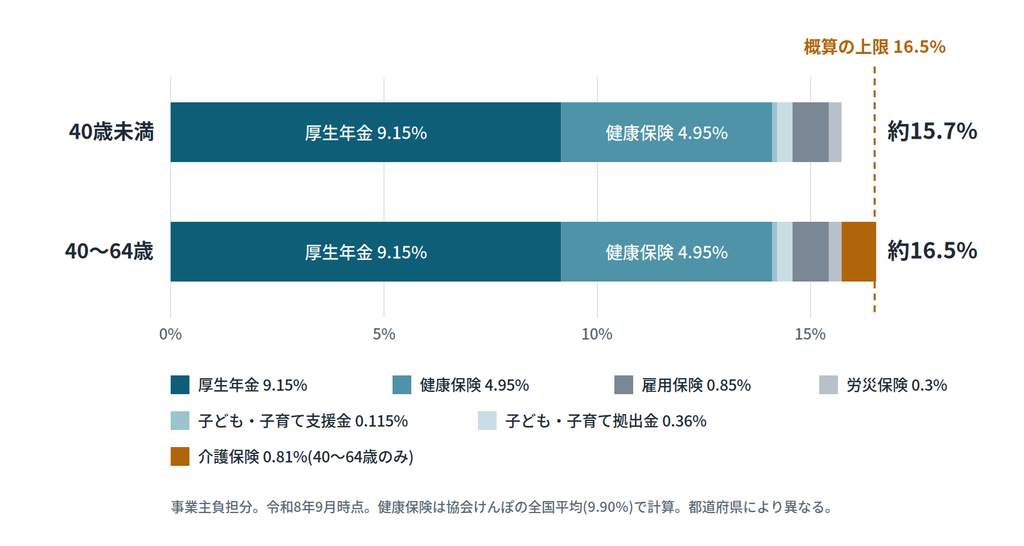
40歳以上65歳未満の職員の場合、合計はほぼ16.5%になります。16.5%は、介護保険料を負担する年齢の職員がいる一般的な事業所の実態に近い数字だと分かります。
一律16.5%で困ることは、実務上ほとんどない
40歳未満の職員だけで計算すると約15.7%で、16.5%との差は0.8%ほどです。ベア実績額(基本給等の引上げ額)が月3万円の医院なら、差は月240円程度にとどまります。
そのため、職員の年齢構成を問わず16.5%を一律に使う運用で、実務上困ることはほとんどありません。
ただし、職員の加入状況によっては、実際の率が16.5%から大きく離れる場合があります。これは第5章で整理します。
2. 16.5%は何に掛けるのか|公式の式は「ベア実績額×0.165×月数」
厚生労働省の手引きに、式が示されている
16.5%を何に掛けるかについては、厚生労働省が報告書の手引きの中で計算式を示しています。
法定福利費の増加分について
概算の場合、最大16.5%で計算可としている。
【ベア実績額 × 0.165 × 賃金改善実施期間の全期間】で計算可能。
(ベースアップ評価料 中間報告書及び実績報告書の手引き〜医科・歯科編〜(令和8年7月版)|厚生労働省)
掛けるものは「ベア実績額」、掛ける率は0.165(16.5%)、そして賃金改善を実施した月数です。この3つだけで計算できます。
ベア実績額とは
ベア実績額は、1か月あたり、基本給等をいくら引き上げたかを表す金額です。次の2つの差額で求めます。
- 賃金改善を実施した後の、対象職員の基本給等総額
- 対象職員を、賃金改善前の給与体系に当てはめた場合の基本給等総額
「基本給等」とは、基本給と、決まって毎月支払われる手当のことです。扶養手当、住居手当、通勤手当などのほか、ベースアップ評価料を原資とする手当も含まれます。恒常的に夜間を含む交代制勤務をとる職員の夜勤手当も、令和8年度から含めることになりました。
ここで注意したいのは、ベア実績額が給与総額でも、支給総額でもないという点です。残業代や賞与を含めた給与全体に16.5%を掛けるわけではありません。
また、改善前の額は、実際の前月の給与ではなく、「賃上げ後と同じ年齢・職位の人が、改善前の給与体系で働いていたら」という想定で出します。そのため、年齢や昇進による昇給分は、ベア実績額に入らない仕組みになっています。令和8年度の報告書様式では、改善前後の基本給等総額を入力すると、ベア実績額は自動で表示されます。
月数の数え方
月数は、報告の対象になる賃金改善の期間です。令和8年8月に提出した中間報告書なら、6月・7月の2か月分です。翌年8月の実績報告書では、年度の賃金改善実施期間の全体になります。
計算例
常勤職員3名の基本給等を、それぞれ月1万円ずつ引き上げた医院で考えます。
- ベア実績額:1万円 × 3名 = 月3万円
- 中間報告(2か月分):3万円 × 0.165 × 2か月 = 9,900円
- 12か月分:3万円 × 0.165 × 12か月 = 59,400円
これが、報告書に計上できる法定福利費の増加分(概算)です。
16.5%を掛けないもの
この式で16.5%を掛けるのは、毎月のベア実績額だけです。次のものには掛けません。
- 給与総額:令和6年度には「給与総額に16.5%を含めて計上する」という書き方がありました。これとの混同は第6章で整理します。
- 時間外手当の増加分:16.5%を掛けるのではなく、実際に増えた額をそのまま計上します(第3章)。
- 賞与の増加分:賞与にも社会保険料はかかります。ただし、その対象はベアに伴って増えた部分だけで、賞与全体ではありません。そして手引きは、この部分に概算をどう掛けるかまでは示していません。そのため、この記事では、手引きの式をそのまま使うことを基本とします。賞与の増加分そのものは、公式の計算方法で出した額を同じ欄に加えます(第3章)。
なお、令和7年度分の実績報告(旧様式)についても、東京保険医協会の記入例では、同じ考え方(ベア実績額×0.165×月数)で計算しています。
3. 報告書のどこに書くのか|法定福利費だけの欄はない
3つを合計して、1つの欄に書く
令和8年度の報告書様式には、「法定福利費」だけを書く欄はありません。
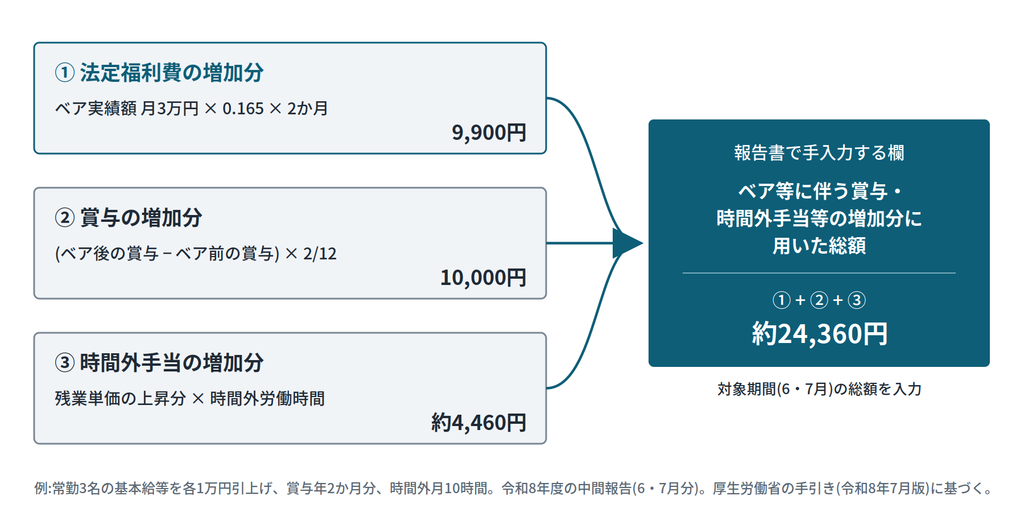
法定福利費を書くのは、「ベア等に伴う賞与・時間外手当等の増加分に用いた総額」という欄です。ベア実績額などが自動で計算されるのに対し、この欄だけは手で入力します。ここに、次の3つを合計した額を書きます。
- 法定福利費の増加分:ベア実績額×0.165×月数(第2章)
- 賞与の増加分:ベアによって増えた賞与の額
- 時間外手当の増加分:ベアによって残業単価が上がり、増えた時間外手当の額
入力するのは1か月分ではなく、報告の対象期間の総額です。中間報告なら6月・7月の2か月分を合計します。
賞与の増加分は、公式の方法で按分する
賞与の増加分については、手引きに計算方法が示されています。
- ベア実施後の年度の支給月数(例:年2か月分)に固定する
- その月数で、「ベア前の基本給等で計算した賞与」と「ベア後の基本給等で計算した賞与」を出し、差額を取る
- 報告の対象期間の分だけ按分する(中間報告の2か月分なら、差額×12分の2)
年度の支給予定をもとに按分するので、中間報告の時点で賞与がまだ支給されていなくても計上できます。
ただし、ベア分が賞与の算定基礎に入っていない場合(たとえば、賞与の計算から外したベースアップ手当で引き上げた場合)は、賞与は増えないので、この項目は0になります。賞与の算定基礎に含めるかどうかの設計は、ベースアップ評価料が余ったら賞与でいいのかの第5章で扱っています。
モデル計算:中間報告(6月・7月の2か月分)
第2章と同じ医院で計算します。
- 常勤職員3名。基本給等を各25万円から26万円に引上げ(ベア実績額 月3万円)
- 賞与は年2か月分で、ベア分も算定基礎に入る
- 時間外労働は各月10時間。月平均所定労働時間は168時間
- 外来・在宅ベースアップ評価料(Ⅰ)の収入は月41,000円(初診月100回×17点、再診等月600回×4点)
| 項目 | 計算 | 金額 |
|---|---|---|
| ①法定福利費の増加分 | 3万円×0.165×2か月 | 9,900円 |
| ②賞与の増加分 | (26万円×2か月−25万円×2か月)×3名×2/12 | 10,000円 |
| ③時間外手当の増加分 | 1万円÷168時間×1.25×10時間×3名×2か月 | 約4,460円 |
| 欄に入力する額(①+②+③) | 約24,360円 |
(厚生労働省の手引き(令和8年7月版)に基づくモデル計算です。実際の数字は、自院の給与台帳から出してください。)
この欄を空けると、「充当不足」と表示されることがある
報告書の最後では、評価料の収入が対象職員の賃金改善に充てられているかが自動で判定され、「賃金改善額充当済み」または「賃金改善額充当不足」と表示されます。保険医協会の記入例を見る限り、判定には、ベア実績額の総額だけでなく、この欄の額も含めた合計が使われます。
モデルで確かめます。
- ベア実績額の総額:3万円×2か月=60,000円
- この欄の額:約24,360円
- 合計:約84,360円
- 評価料の収入(2か月):82,000円
ベア実績額だけを見れば、60,000円で収入に届きません。しかし、この欄まで書けば収入を上回ります。法定福利費などを書き忘れると、実際には足りているのに「充当不足」と表示されることがある、ということです。
なお、中間報告書に限っては、「充当不足」と表示されても提出できます。ただし翌年の実績報告では、全額を充てたことを示す必要があります。まずこの欄を正しく埋めて、本当に不足しているのかを確かめてください。
4. 保険料が増えていない職員の分も、計上してよいのか
給与明細の保険料が、変わらない職員がいる
ベアをした月の給与明細を見ても、健康保険料や厚生年金保険料が変わっていない職員がいます。それなのに、法定福利費の増加分として16.5%を計上してよいのか。給与計算を担当している人ほど、ここで引っかかります。
保険料は、給与ではなく「等級」で決まる
健康保険と厚生年金の保険料は、毎月の給与額ではなく、標準報酬月額(等級)に率を掛けて計算します。標準報酬月額が見直されるのは、主に次の2つの場面です。
- 定時決定:4〜6月に支払った報酬の平均で決まり、9月分から翌年8月分まで使われます。
- 随時改定:基本給などの固定的賃金が変わり、その月から3か月の報酬の平均で2等級以上の差が出た場合に、4か月目から改定されます。
たとえば6月にベアをした場合、その年の定時決定には、4〜6月のうち6月の1か月分しか反映されません。引上げ額が小さければ、2等級以上の差にならず、随時改定の対象にもならないことが多いでしょう。実際に保険料が増えるのはベアより後になり、そのタイミングは職員ごとにばらばらです。翌年の定時決定まで変わらない職員もいます。
一方、雇用保険料と労災保険料は、実際に支払った賃金に率を掛けて計算します。こちらはベアをした月から増えます。
随時改定に当たるかどうかの判定手順は、処遇改善手当・ベースアップ手当を上げたら月額変更届は必要かで整理しています。
手引きの式は、職員ごとの増減を問わない
では、保険料がまだ増えていない職員の分も計上してよいのか。
第2章で見た手引きの式は、【ベア実績額×0.165×月数】でした。この式には、職員ごとに保険料が実際に増えたかどうかを確かめる項目がありません。疑義解釈も、法定福利費の額は「合理的な方法に基づく概算」によることができるとしています。
つまり、概算を使う場合、職員一人ひとりの保険料の増減を追う必要はない、という形で示されています。保険料がまだ増えていない職員の分も、ベア実績額に含まれていれば、概算の中で計上することになります。
逆に、概算ではなく実額で計算しようとすると、職員ごとに等級が変わる月を追い、変わる前と後の保険料の差を月ごとに積み上げることになります。無床クリニックの事務体制では、現実的な方法とは言いにくいでしょう。
5. 16.5%をそのまま使ってよいか
一律に使うことを制限する記載はない
疑義解釈が示しているのは、「合理的な方法に基づく概算(概算の場合、最大16.5%)」です。16.5%を一律に使うことを制限する記載はありません。同時に、16.5%は上限なので、それより低い率で概算することも妨げられていません。
第1章で見たとおり、協会けんぽに加入する一般的な職員であれば、実際の率はおおむね15.7〜16.5%に収まります。こうした職員が中心の医院なら、一律16.5%で実態から大きく離れることはありません。
16.5%を超えては計上しない
健康保険料率が全国平均(9.90%)程度以上の都道府県では、40歳以上65歳未満の職員について、事業主負担の合計が16.5%をわずかに超えます。それでも、概算で計上できるのは最大16.5%までです。
含めてはいけないもの
退職手当共済の掛金や、企業型確定拠出年金の掛金など、任意で加入する制度の分は、法定福利費に含まれません(疑義解釈その3 別添2 問1)。院内で福利厚生として負担しているものを、法定福利費の増加分に混ぜないよう注意してください。
実際の率が大きく下がる職員もいる
一方で、職員によっては、事業主の実際の負担率が16.5%を大きく下回ります。
- 社会保険に加入していないパート職員:事業主の負担は雇用保険(0.85%)と労災保険(0.3%)で、合計約1.15%です。雇用保険にも加入していなければ、労災保険の0.3%だけになります。
- 70歳以上の職員:厚生年金保険の被保険者ではなくなるため、厚生年金保険料と子ども・子育て拠出金の事業主負担がありません。
- 健康保険・厚生年金に加入していない個人クリニック:常時使用する従業員が5人未満の個人事業所は、健康保険・厚生年金の加入が義務ではありません。加入していなければ、事業主の負担は雇用保険と労災保険だけです(詳しくはクリニック開業時の社会保険。5人未満は加入義務なしでも、常勤を採るなら任意適用を先に決める)。
こうした職員の分をどう扱うかについて、公的な記載は見当たりません。一律16.5%を使うのか、職員の加入状況に合わせた率を使うのか。どちらを選ぶ場合も、どの方法で、なぜそうしたのかを残しておくことが大切です。これは第7章で扱います。
(令和8年9月時点の料率に基づきます。)
6. 令和7年度までの書き方、そして1.29との違い
先に要点を示します。報告書で法定福利費を計算するときに使う数字は、0.165(16.5%)だけです。この章の前半では、以前の書き方との違いを整理します。後半の1.29は、外来・在宅ベースアップ評価料(Ⅱ)などを算定している医院だけに関係する話です。
令和6〜7年度は「給与総額に含めて計上」という書き方だった
令和6年の疑義解釈には、次の問いがありました。
対象職員の給与総額に法定福利費等の事業主負担分を含めて計上するに当たって、(中略)法定福利費が必要な対象職員の給与総額に16.5%(事業主負担相当額)を含めて計上してもよいか。
(答)差し支えない。
(疑義解釈資料の送付について(その3)別添2 問5|令和6年4月26日事務連絡)
この問いは、届出や賃金改善計画書に「給与総額」を書く場面を含んでいました。そのため、「給与総額に16.5%を掛ける」と受け取られやすく、当時の解説記事の説明も分かれています。
令和8年度の手引きで示されているのは、ベア実績額に掛ける式
令和8年度改定では、法定福利費の範囲と概算の取扱いが、疑義解釈その3 別添2 問1(令和8年4月20日)で改めて示されました。この問いに伴い、令和4年と令和6年3月の疑義解釈にあった問いが一部廃止されています。
そのうえで、令和8年度の報告書の手引きが示している計算は、第2章で見た【ベア実績額×0.165×月数】です。令和6〜7年度の解説で「給与総額に16.5%」という説明を見かけても、令和8年度の報告書では、手引きの式で計算します。
(Ⅱ)を算定している医院へ|1.29は区分を決めるための係数
外来・在宅ベースアップ評価料(Ⅰ)だけを算定している医院には、1.29を使う場面はありません。この節は読み飛ばして構いません。
令和8年度改定で、1.29という係数が登場しました。入院ベースアップ評価料や、外来・在宅ベースアップ評価料(Ⅱ)などを届け出るときに、どの区分を算定できるかを決める「賃金改善算定基礎額」の計算で使います。厚生労働省の資料では、1.29は、事業主が負担する法定福利費や、月額給与に伴って変動する賞与などの経費を踏まえた係数だと説明されています。
つまり1.29は、届出のときに、どれだけの賃上げ原資が見込まれるかを見積もるための係数です。法定福利費だけでなく、賞与分まで含んでいます。報告書で法定福利費の増加分を計算するときには使いません。報告書の欄に、1.29で出した数字を入れないよう注意してください。
7. 正解が一つに決まらない書類だから、方法と理由を残す
正解を示した文書はない
ここまで見てきたとおり、疑義解釈が認めているのは「合理的な方法に基づく概算(最大16.5%)」です。手引きも、【ベア実績額×0.165×月数】で「計算可能」と示しているにとどまります。一律16.5%で計算する方法、職員の加入状況に合わせた率を使う方法、実額で積み上げる方法。どれか一つを正解と定めた文書はありません。
報告書を作り終えても「これで合っているのか」という不安が残るのは、そのためです。確かめる手段がないのは、読者の理解が足りないからではありません。書類の性質です。
だから、目標を置き換えます。正解を当てることではなく、選んだ方法を、あとから説明できる状態にしておくことです。
報告書には、資料の保管を誓約する欄がある
中間報告書・実績報告書には、記載内容に虚偽がないことを証明し、記載内容を証明する資料を適切に保管していることを誓約する欄があります。開設者名で誓約する以上、報告した数字の元になった資料は、手元に残しておく必要があります。
残しておくもの
残しておきたいのは、次の4つです。
1つ目は、計算に使った数字です。職員ごとの改善前後の基本給等、そこから出したベア実績額、そして月数を残します。
2つ目は、使った率と、その率を選んだ理由です。一律16.5%を使ったのであれば、「疑義解釈の概算の上限を使用」と一言書いておけば足ります。職員の加入状況に合わせた率を使った場合は、その率の出し方も残します。年によって方法を変えた場合は、その年の方法と理由を残しておきます。
3つ目は、賞与の増加分と時間外手当の増加分の計算です。元になった賃金台帳や賞与台帳も一緒に保管します。
4つ目は、根拠にした疑義解釈と手引きです。どちらも改定や追加が続いているので、日付や版が分かる形で残します。
給与計算でベースアップ手当を独立した項目にしておくと、ベア実績額をあとから拾いやすくなります。基本給で上げるか手当で上げるかの考え方は、ベースアップ評価料、次の賃上げは基本給か手当か?で整理しています。
報告は毎年8月にやってきます。担当者が替わることもあります。何を掛けて、どの率を使い、なぜそうしたのか。それが手元に残っていれば、翌年の自分も、引き継いだ人も、同じところで手を止めずに済みます。
よくある質問
ベースアップ評価料の法定福利費16.5%とは何ですか。
事業主が負担する健康保険料、厚生年金保険料、雇用保険料などの率を足し上げた、概算の上限です。16.5%という保険料率があるわけではありません。疑義解釈は、実績報告書の法定福利費を「合理的な方法に基づく概算(最大16.5%)」で計算できるとしています。
16.5%は給与総額に掛けるのですか。
いいえ。厚生労働省の手引きが示す式は、【ベア実績額×0.165×賃金改善実施期間の月数】です。ベア実績額は、1か月あたりに基本給等を引き上げた額で、給与総額や支給総額ではありません。
法定福利費は報告書のどこに書きますか。
令和8年度の様式には、法定福利費だけを書く欄はありません。「ベア等に伴う賞与・時間外手当等の増加分に用いた総額」欄に、法定福利費の増加分、賞与の増加分、時間外手当の増加分を合計し、報告の対象期間の総額を書きます。
社会保険料がまだ上がっていない職員の分も計上してよいですか。
手引きの式は、職員ごとに保険料が実際に増えたかどうかを問わない形で示されています。概算を使う場合、職員一人ひとりの増減を追う必要はありません。健康保険と厚生年金の保険料は標準報酬月額で決まるため、ベアをしてもすぐには変わらないことがあります。
退職金共済の掛金も法定福利費に含められますか。
含められません。退職手当共済の掛金や企業型確定拠出年金の掛金など、任意で加入する制度の分は、法定福利費に含まないとされています(疑義解釈その3 別添2 問1)。
まとめ
ベースアップ評価料の報告書に出てくる16.5%は、事業主が負担する保険料の率を足し上げた、概算の上限です。40歳以上の職員がいる一般的なクリニックの実態に近い数字で、一律に使っても実務上困ることはほとんどありません。
掛けるのはベア実績額で、式は【ベア実績額×0.165×月数】です。法定福利費だけの欄はないので、賞与と時間外手当の増加分と合計して、1つの欄に書きます。この欄を空けたままにすると、実際には足りていても「充当不足」と表示されることがあります。
そして、この書類には一つに決まった正解がありません。選んだ方法と、その理由を残しておくことが、翌年の報告を作る自分と、引き継ぐ人を助けます。
この記事は、令和8年9月時点の疑義解釈、報告書の手引き、各保険料率に基づいています。疑義解釈や様式は更新が続いているため、実際に報告書を作成する際は、厚生労働省のベースアップ評価料特設ページで最新の取扱いを確認してください。判断に迷う場合は、顧問の社会保険労務士など専門家にご相談ください。
ここまでの手順で自院での対応が見通せるようでしたら、専門家への相談は必要ありません。
法定福利費の計算は、報告書の一つの欄に見えて、実際にはベア実績額の出し方、賞与や残業代への波及、職員の社会保険の加入状況といった給与計算の中身とつながっています。どの方法で計算し、その理由をどう残すかは、給与の実態を見ないと決めにくい部分です。当事務所では、医療機関の事業者さまから、ベースアップ評価料の報告の考え方を含む労務のご相談を、顧問契約の中で継続的にお受けしています。なお、報告書の作成のみのご依頼はお受けしていません。