外国人職員の賃金について、施設からよく聞かれるのは「いくら払えばいいのか」という問いです。特定技能でも技能実習でも、日本人と同等額以上の報酬を支払うことが要件とされているため、当然の疑問です。
しかし、実際に問われるのはそこではありません。
入管が求めているのは、金額そのものではなく、その金額がどういう根拠で決まったのかを説明することです。提出する書類は「賃金規程に基づき、同等の日本人労働者に支払われるべき報酬」を記載する構造になっています。
引くほうも同じです。寮を用意して家賃を給与から差し引くには、賃金控除に関する労使協定が必要です。日本人職員に社宅を提供していない事業所には、この協定がそもそも存在しません。そして協定を結んでも、引ける額と名目には限りがあります。
本記事では、医業・社会福祉に特化した社会保険労務士が、介護事業所が外国人職員に賃金を支払い、そこから何かを差し引くときに、労働法上どこまでが認められるかを整理します。シリーズ第2部です。
在留資格の申請手続きは扱いません。介護報酬の側、つまり処遇改善加算の算定要件や賃金改善所要額の計算にも立ち入りません。扱うのは、配った結果が労働法上どう扱われるかだけです。
※本記事の内容は2026年9月時点の法令・行政資料に基づいています。地域別最低賃金は毎年改定されるため、金額は所在地の労働局でご確認ください。
同等報酬要件は「賃金規程に基づき」説明することを求めている
まず、何が求められているのかを正確に把握します。
根拠は入管法令の側にある
特定技能外国人については、報酬の額が日本人が従事する場合の報酬の額と同等額以上であることが、受入れ機関の基準として省令に定められています。技能実習についても、同等以上の報酬であることを説明する書類の提出が求められます。
これは労働基準法とは別系統のルールです。労基法第3条は国籍を理由とする差別的取扱いを禁じていますが、入管法令の側は、さらに一歩踏み込んで「説明すること」を求めています。
比較されるのは基本給だけではありません
「同等額以上」の判断で見られるのは、基本給だけではありません。入管が指定する「特定技能外国人の報酬に関する説明書」(参考様式第1-4号)では、基本給に加えて諸手当の支給状況を記載することが求められています。
したがって、日本人職員に支給している役職手当や資格手当を、同等の役職・資格を持つ外国人職員に支給していなければ、その差に合理的な説明が必要になります。基本給だけを揃えても足りないということです。
「賃金規程に基づき」という一文が、実務では重い
この説明書の構造を見ると、比較の仕方が3段階になっています。
| 状況 | 求められる説明 | |
|---|---|---|
| 1 | 同等の業務に従事する日本人職員がいる | その職員の役職・職務内容・年齢・経験年数・報酬額を示す。賃金規程の有無を記載し、規程がある場合は規程に基づく賃金を示す。賃金台帳の写しを添付する |
| 2 | 近い業務の日本人職員がいる | 最も近い職務の日本人職員の報酬額を示し、職務の差に基づく報酬の差の合理的な理由を説明する |
| 3 | 比較できる日本人職員がいない | 賃金センサス等の公的統計や近隣同業他社の状況を用いて、業界水準に照らした同等性を説明する |
注目すべきは、様式に「賃金規程の有無」を記載する欄があることです。「有・無」を選ぶ設計になっている以上、規程がなくても申請そのものはできます。実際の運用でも、比較対象となる日本人職員の賃金台帳と照らし、職務内容や経験年数に基づいて同等性を説明できれば、申請は受理されます。
3のルート(公的統計を使う)は、施設内に日本人の介護職員がいない場合の想定です。日本人職員がいて賃金規程がない場合は、1のルートを使いつつ、規程の欄を「無」として、賃金台帳と個別の理由説明で同等性を示すことになります。申請そのものは成立しますが、入管が想定している基本的な論証ルートには乗れず、個別に理由を組み立てる負担が毎回発生します。
説明の負担は、明らかに変わります。
規程があれば、「規程に当てはめると日本人職員はこの額になる。外国人職員の額はそれと同等である」という一行で済みます。規程がなければ、なぜその額に決まったのかを、職務内容と経験年数に遡って個別に記述しなければなりません。しかも、日本人職員の賃金台帳を添付する以上、その額が規程に基づかない個別判断であったことは、書面上明らかになります。
そして、これは1回で終わりません。在留期間の更新のたびに、また新しい職員を受け入れるたびに、同じ説明を作り直すことになります。比較対象にした日本人職員が退職すれば、別の職員で作り直しです。
賃金規程がないことが直ちに不許可につながるわけではありません。しかし、「毎回、手書きで理由を説明し続ける」という状態を選ぶことになるという理解が正確です。
そして、これは外国人固有の問題ではありません
ここが、シリーズ第1部と同じ構造です。
賃金の決め方を文書にしていないという状態は、外国人を雇う前から存在していました。日本人職員に対しても、なぜその額なのかを説明できる状態ではなかった。外国人を受け入れたことで、それが外部から問われるようになっただけです。
なお、賃金規程を作ること自体は、常時10人以上の事業場であれば就業規則の絶対的必要記載事項として避けられません。賃金の決定・計算・支払の方法、締切りと支払の時期、昇給に関する事項は、就業規則に記載しなければならない事項です。受け入れ前に整える労務全般については、シリーズ第1部で整理しています。
処遇改善加算を、外国人職員に配っていますか
介護事業所に固有の論点に入ります。介護職員等処遇改善加算を、外国人職員にどう扱っているかです。
ここには3つの問いが含まれています。順に見ていきます。
問1:外国人職員は、配分の対象になるのか
なります。厚生労働省のQ&Aに明記されています。
EPAによる介護福祉士候補者、介護職種の技能実習生、そして介護分野の1号特定技能外国人は、いずれも処遇改善加算の対象とされています。
注目すべきは、その理由づけです。Q&Aは、EPA候補者について「日本人が従事する場合に受ける報酬と同等額以上の報酬を受けること」が雇用契約の要件とされていることに鑑み、と説明しています。技能実習生についても同様に、待遇が「日本人が従事する場合の報酬の額と同等以上であること」とされていることに鑑み、と述べています。
つまり、厚生労働省のQ&Aの中で、処遇改善加算の配分対象と、入管法令上の同等報酬要件が直接つながっています。
この構造を押さえると、配分から外国人職員を除外することの意味がはっきりします。
- 労働基準法第3条に触れます。国籍を理由に賃金を区別することになるためです
- 同等報酬要件を崩します。日本人職員にだけ加算を配れば、報酬に差が生じます
- 処遇改善加算の取扱いそのものに反します。国が対象だと明示しているためです
3つの別々の制度が、同じ結論を指しています。除外できる余地はありません。
問2:処遇改善手当は、最低賃金に算入できるのか
支給の形によって変わります。そして、ここにも厚生労働省の明確な整理があります。
Q&Aは、加算額が臨時に支払われる賃金や賞与等として支払われておらず、予定し得る通常の賃金として毎月労働者に支払われているような場合には、当該加算額を最低賃金額と比較する賃金に含めることとなるとしています。
これを最低賃金法の除外基準に当てはめると、次のように整理できます。最低賃金の計算から除外されるのは、臨時に支払われる賃金、1か月を超える期間ごとに支払われる賃金(賞与等)、時間外・休日・深夜の割増賃金、そして通勤手当・家族手当・精皆勤手当です。
| 処遇改善加算の配り方 | 最低賃金への算入 |
|---|---|
| 基本給に組み入れる | 算入される |
| 毎月定額の手当として支給する | 算入される |
| 年数回の一時金として支給する | 算入されない(1か月を超える期間ごとに支払われる賃金に該当) |
一時金で配っている施設は、注意が必要です。年収ベースでは十分な水準に見えても、毎月の賃金だけで最低賃金を満たしていなければ、最低賃金法違反になります。
ただし、国は「算入して足りればよい」とは言っていません
先ほどのQ&Aには、続きがあります。加算の目的等を踏まえ、最低賃金を満たした上で賃金の引上げを行っていただくことが望ましい、という一文です。
読み方を整理します。算入すること自体は認められている。しかし、算入することで最低賃金をようやく満たすという設計は、加算の趣旨に沿わない。処遇改善加算は賃金を引き上げるための財源であって、最低賃金の不足を埋めるための財源ではない、ということです。
したがって、実務上の答えは次のようになります。算入できるかと問われれば、毎月支払っているなら算入できます。しかし、算入して最低賃金に届いている状態であれば、それは加算の使い方として見直す対象です。
問3:処遇改善手当は、残業代の計算に入るのか
入ります。そして実務上も、算入して計算している事業所が多数です。ここは確認事項として簡潔に整理します。
割増賃金の算定基礎から除外できる賃金は、法令で7つに限定されています。
- 家族手当
- 通勤手当
- 別居手当
- 子女教育手当
- 住宅手当
- 臨時に支払われた賃金
- 1か月を超える期間ごとに支払われる賃金
毎月定額で支給する処遇改善手当は、このどれにも当たりません。したがって全額が割増賃金の単価に算入されます。処遇改善加算は事業所が介護報酬として受け取るお金ですが、それを職員に手当として支給した時点で、労働基準法上の賃金になります。原資が何であるかは、賃金該当性に影響しません。
むしろ確認すべきは、配り方を変えたときです。
処遇改善加算の配り方は、施設の判断で変わります。一時金でまとめて配っていたものを毎月の手当に切り替える。手当の一部を基本給に組み入れる。加算の区分が変わって支給額を改定する。こうした変更のたびに、割増賃金の単価は変わります。
一時金として年2回支払っていた間は、算定基礎に入りません(1か月を超える期間ごとに支払われる賃金に該当するため)。それを毎月の手当に切り替えた月から、単価は上がります。給与計算の設定を同時に見直していなければ、切り替えた月から未払いが発生します。
そして、この誤りは気づきにくい性質を持ちます。手当自体は正しく支給されており、残業時間の集計も正しい。誤っているのは単価だけで、しかも1件あたりの差額は小さい。夜勤・早出遅出で時間外や深夜の割増が日常的に発生する介護事業所では、小さな差が件数分だけ積み上がります。
なお、この7項目は名称ではなく実態で判定されます。労働基準法は賃金を「名称にかかわらず、労働の対償として使用者が労働者に支払うすべてのもの」と定義しています。「住宅手当」という名前を付けても、住宅費用に関わりなく一律定額で支払っていれば、除外は認められません。
3つの問いは、1つの状態から生じています
ここまでの3点は、いずれも処遇改善加算の配分ルールを文書にしていないという状態から生じます。
配分ルールが賃金規程に定められていれば、外国人職員が対象に含まれることは規程上明らかになり、支給の形(毎月か一時金か)も確定し、割増賃金の算定基礎に入ることも給与計算に反映されます。前章の「賃金規程に基づき説明する」という話と、同じ場所につながっています。
処遇改善加算の側でも、就業規則等に根拠となる規程を書面で整備し、介護職員に周知することが求められています。労働法の側からも、介護報酬の側からも、同じ整備が要求されているということです。
なお、処遇改善加算を基本給・手当・賞与のどれで配るかという設計そのものについては、処遇改善加算は基本給・手当・賞与どれで配るかで整理しています。
賃金から引けるのは、2つだけ
ここから、引くほうの話に移ります。
寮の家賃、食費、水道光熱費、制服代。外国人職員を受け入れると、給与から差し引きたい項目が出てきます。しかし、賃金から何かを差し引くことは、原則として認められていません。
全額払いの原則
労働基準法第24条は、賃金の支払いについて5つの原則を定めています。第1項が、通貨で、直接労働者に、全額を支払うこと。第2項が、毎月1回以上、一定の期日を定めて支払うこと。このうち本記事に関わるのが、第1項の全額払いの原則です。
この原則が置かれている理由は、条文の背景を知ると理解しやすくなります。使用者が労働者に金銭を貸し、それを賃金と相殺することで職場に縛りつけるという関係を断つためです。差し引きを自由に認めると、賃金を受け取れないまま働き続ける状態が生まれます。
したがって、「本人が同意しているから」は理由になりません。同意書に署名をもらっていても、全額払いの原則は外れません。ここは最初に押さえてください。
例外は2つだけ
第1項のただし書により、控除が認められるのは次の2つの場合に限られます。
1つ目は、法令に別段の定めがある場合です。所得税・住民税の源泉徴収、健康保険・厚生年金保険・雇用保険の保険料。これらは法令が控除を定めているため、協定は不要です。
2つ目は、労使協定がある場合です。法令に定めのないもの、つまり寮費、食費、水道光熱費、親睦会費、購買代金の立替分などを控除するには、事業場の労働者の過半数で組織する労働組合(ない場合は労働者の過半数を代表する者)との書面による協定が必要です。
この2つ以外に、控除できる根拠はありません。本人の同意書も、雇用契約書への記載も、この例外には当たりません。
賃金控除協定の基本
協定の要件を整理します。
| 項目 | 内容 |
|---|---|
| 締結当事者 | 使用者と、事業場の労働者の過半数で組織する労働組合(ない場合は労働者の過半数を代表する者) |
| 記載事項 | 控除の対象となる具体的な項目、控除を行う賃金支払日 |
| 監督署への届出 | 不要(36協定と異なる) |
| 有効期間 | 法令上の定めはないが、実務上は期間を定めることが多い |
届出が不要である点は、誤解されやすいところです。36協定は届け出て初めて効力が生じますが、賃金控除協定は締結すれば足ります。逆に言えば、届け出ていないから作らなくてよい、ということにはなりません。
そして、締結の当事者は事業場の労働者全体の代表です。外国人職員だけを対象とする協定を、外国人職員本人と結ぶ、という形は成り立ちません。日本人職員を含む全員の過半数代表者と締結します。
協定があっても、引けないものがあります
ここが、次章の核心につながる点です。
協定を結べば何でも差し引けるわけではありません。厚生労働省のリーフレットは、具体的な使途を明らかにできない「管理費」などは、賃金控除協定を締結していたとしても控除できないと明示しています。
控除が例外的に認められるのは、何にいくら使われたのかが明確な、実費的な性質のものに限られると理解してください。名目を作って一定額を差し引くという運用は、協定の有無にかかわらず認められません。
引いてはいけないものも、はっきりしています
外国人職員に関しては、控除や徴収が明確に禁じられているものがあります。
監理団体への監理費や、登録支援機関への支援委託費を、本人に負担させることはできません。これらは受け入れ側が事業の費用として負担すべきものです。
保証金や違約金も徴収できません。労働基準法第16条は、労働契約の不履行について違約金を定めたり、損害賠償額を予定したりすることを禁じています。「途中で辞めたら渡航費を返す」という取り決めは、この規定に触れます。
通帳や印鑑を預かることもできません。労働基準法第18条は、労働契約に付随して貯蓄の契約をさせることや、使用者が貯蓄金を管理することを禁じています。行政の資料では、外国人職員名義の口座の通帳と印鑑を使用者が保管することがこれに含まれると例示されています。本人の同意があっても、違法性は消えません。
住居費の控除協定を、ゼロから作る
外国人職員の受け入れで、実務上いちばん手が止まるのがここです。
まず、自社に協定があるかを確認する
日本人職員に社宅や寮を提供していない事業所では、賃金から何かを差し引く場面がありません。所得税と社会保険料は法令に定めがあるので協定は不要です。したがって、賃金控除協定を作る機会が一度もなかったという状態が普通です。
外国人職員のために住居を用意して初めて、この協定が必要になります。あるものを見直すのではなく、ゼロから作ることになると考えてください。
確認の手順は次のとおりです。
- 就業規則や労使協定の綴りを見て、賃金控除協定があるか確認する
- あれば、控除の対象項目に寮費・食費・水道光熱費が入っているかを確認する(給食費だけを想定した古い協定が残っていることがあります)
- なければ、受け入れ日までに新しく締結する
締結の相手は、事業場の労働者の過半数を代表する者です。日本人職員を含めた全員が母集団になります。監督署への届出は不要ですが、締結の日付が受け入れ日より後になると、それまでの控除に根拠がありません。逆算して準備してください。
協定に何を書くか
記載する内容は多くありません。
- 控除の対象となる具体的な項目(寮費、食費、水道光熱費など)
- 控除を行う賃金支払日
ここで大事なのは、項目を具体的に書くことです。「その他会社が必要と認めるもの」といった包括的な書き方をしても、その部分に効力は期待できません。前章のとおり、使途を明らかにできないものは協定があっても控除できないためです。
特定技能では、控除できる金額に具体的な上限があります
ここからが、労働法だけを見ていると見落とす部分です。
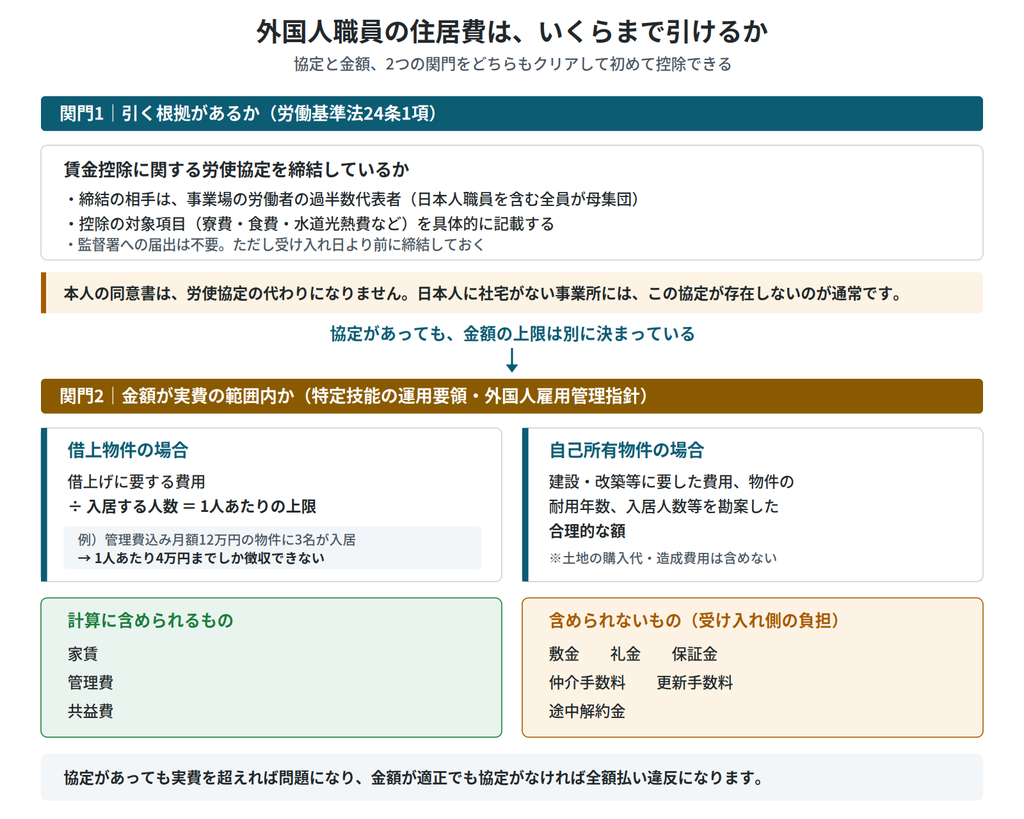
出入国在留管理庁の運用要領は、特定技能外国人から徴収する住居費の上限を具体的に定めています。
借上物件の場合
借上げに要する費用(管理費・共益費を含み、敷金・礼金・保証金・仲介手数料・更新手数料・途中解約金等は含まない。)を入居する特定技能外国人の人数で除した額以内の額
自己所有物件の場合
実際に建設・改築等に要した費用(土地の購入代・土地の造成費用等土地に関する費用は除く。)、物件の耐用年数、入居する特定技能外国人の人数等を勘案して算出した合理的な額
借上物件のほうを具体的に見ます。月額家賃12万円(管理費込み)の物件に3名が入居するなら、1名あたりの上限は4万円です。これを超える額を徴収することはできません。
そして、括弧書きの中が重要です。
| 含められるもの | 含められないもの |
|---|---|
| 家賃 | 敷金 |
| 管理費 | 礼金 |
| 共益費 | 保証金 |
| 仲介手数料 | |
| 更新手数料 | |
| 途中解約金 |
敷金・礼金・仲介手数料は、法人契約で借り上げた以上、受け入れ側の負担です。これを月額の住居費に上乗せして回収することはできません。「初期費用を分割で回収する」という発想は、この枠組みでは成り立ちません。
更新手数料と途中解約金も同じです。2年後の更新料を毎月積み立てる形で徴収することも、職員が途中で退職したときの解約金を最後の給与から差し引くことも、認められません。
労働法の側からも、同じ結論になります
入管法令だけの話ではありません。
厚生労働省の外国人雇用管理指針は、労使協定に基づき食費、居住費等を賃金から控除する場合について、その額が実費を勘案し、不当な額とならないようにすることを求めています。
受け入れ側が住居の提供で利益を得る構造は、労働法の側からも認められません。家賃6万円の部屋を借りて8万円を徴収する、という運用は、協定があっても不当な控除にあたります。
つまり、住居費の控除には二重の関門があります。
- 賃金控除協定があるか(労働基準法24条)
- 金額が実費の範囲内か(入管法令の運用要領・厚労省の指針)
片方だけでは足りません。協定があっても実費を超えていれば問題になり、金額が適正でも協定がなければ全額払い違反です。
技能実習の場合
技能実習についても、考え方は同じです。厚生労働省のリーフレットは、寮費や食費を控除する額は実費を超えてはならないとしています。金額の算定方法が特定技能ほど具体的に示されているわけではありませんが、実費を超えられないという原則は共通です。
なお、技能実習制度は2027年4月1日に育成就労制度へ移行しますが、労働基準法の全額払いの原則と、実費を超える控除の禁止という考え方は、制度が変わっても残ります。前章までに整理した枠組みは、移行後もそのまま使えます。
小規模の事業所ならこう始める
受け入れまでに時間がない場合、優先順位は次のとおりです。
- 賃金控除協定を締結する(これがないと、金額が適正でも控除できません)
- 借り上げた物件の契約書を手元に置き、月額いくらかを確定する(管理費・共益費を含めた額)
- 入居人数で割って、1人あたりの上限を出す
- 敷金・礼金・仲介手数料を、その計算から外す
1を飛ばして3から始めてしまうことが、実務では起こりがちです。金額の妥当性を考える前に、そもそも引く根拠があるかを確認してください。
よくある質問
Q1. 本人が同意書に署名していれば、寮費を給与から引いてよいですか。
引けません。
賃金の全額払いの原則の例外は、法令に別段の定めがある場合と、労使協定がある場合の2つだけです。本人の同意は、この例外に含まれていません。
同意書を取ること自体が無意味というわけではありません。いくらの部屋にいくらで住むのかを本人に理解してもらううえで、書面を交わす意味はあります。ただし、それは賃金控除協定の代わりにはなりません。両方が必要だと考えてください。
なお、事業場の労働者の過半数を代表する者と締結する協定ですので、外国人職員本人と結ぶ形では成り立ちません。日本人職員を含む全員が母集団です。
Q2. 登録支援機関への委託費を「管理費」として給与から引けますか。
引けません。2つの理由があります。
第一に、登録支援機関への委託費は、受け入れ側が事業の費用として負担すべきものです。技能実習の監理費についても同様に、本人に負担させることはできないとされています。支援や監理は受け入れ機関の義務であり、その費用を本人に転嫁する構造は認められません。
第二に、「管理費」という名目そのものに問題があります。厚生労働省は、具体的な使途を明らかにできない「管理費」などは、賃金控除協定を締結していたとしても控除できないと明示しています。名目を作って一定額を差し引くという運用は、協定の有無にかかわらず認められません。
委託費の負担が重いという課題は理解できますが、それを職員の賃金から回収する方法はありません。支援の一部を自社で行う、委託先を見直すといった、費用の側で検討することになります。
Q3. 処遇改善加算を一時金でまとめて配っています。毎月の手当に変えるべきでしょうか。
どちらが正しいという答えはありません。ただし、判断材料になる点が3つあります。
1つ目は、最低賃金との関係です。一時金は「1か月を超える期間ごとに支払われる賃金」に当たるため、最低賃金の計算には算入されません。つまり、毎月の賃金だけで最低賃金を満たしている必要があります。地域別最低賃金は毎年改定されるため、一時金で配っている場合は、改定のたびに月額の水準を確認してください。
2つ目は、割増賃金の単価です。毎月の手当に切り替えると、その月から割増賃金の単価が上がります。給与計算の設定を同時に見直さないと、切り替えた月から未払いが発生します。
3つ目は、外国人職員の同等報酬の説明です。在留期間の更新のたびに報酬の説明が必要になりますが、毎月の賃金で見たときの水準が、日本人職員と比べてどうかが問われます。一時金の分は、月額の比較には現れません。
なお、厚生労働省は処遇改善加算について、最低賃金を満たした上で賃金の引上げを行うことが望ましいとしています。加算を算入してようやく最低賃金に届くという状態であれば、配り方の前に賃金水準そのものを見直す場面だと考えられます。
Q4. 賃金規程がないまま、特定技能の申請はできますか。
できます。入管が指定する「特定技能外国人の報酬に関する説明書」には、賃金規程の有無を記載する欄があり、「無」を選ぶことが想定されています。比較対象となる日本人職員の賃金台帳を添付し、職務内容や経験年数に基づいて同等性を説明できれば、申請は受理されます。
ただし、説明の負担が毎回発生します。
規程があれば「規程に当てはめるとこの額になる」で済むところを、なぜその額なのかを個別に記述することになります。しかも、在留期間の更新のたび、新しい職員を受け入れるたびに、同じ説明を作り直します。比較対象にした日本人職員が退職すれば、別の職員で作り直しです。
賃金規程の整備は、外国人の受け入れのために必要になるものではありません。常時10人以上の事業場であれば、賃金の決定・計算・支払の方法などは就業規則の必要記載事項です。受け入れをきっかけに整えておくほうが、結果的に手間は少なくなります。
まとめ —— 問われているのは、額ではなく説明できるかどうか
外国人職員の賃金について、押さえるべき点を振り返ります。
同等報酬要件が求めているのは、金額そのものではなく、その金額がどういう根拠で決まったのかを説明することです。賃金規程がなくても申請はできますが、説明は在留期間の更新のたびに作り直すことになります。
介護事業所では、処遇改善加算の扱いが3つの論点に直結します。外国人職員も配分の対象であることは厚生労働省が明示しており、その理由づけは同等報酬要件そのものです。毎月の賃金として支給していれば最低賃金に算入できますが、国は最低賃金を満たした上で引き上げることが望ましいとしています。そして毎月定額の手当は、割増賃金の単価に算入されます。
引くほうは、より厳格です。賃金から控除できるのは、法令に定めがある場合と、労使協定がある場合の2つだけ。本人の同意は例外に含まれません。日本人職員に社宅がない事業所では、この協定がそもそも存在しないのが通常です。
住居費には、協定と金額という二重の関門があります。特定技能では、借上物件の場合に徴収できるのは借上げに要する費用を入居人数で割った額までで、敷金・礼金・保証金・仲介手数料・更新手数料・途中解約金は含められません。協定があっても実費を超えていれば問題になり、金額が適正でも協定がなければ全額払い違反です。
外国人職員の賃金で問われているのは、いくら払っているかではありません。どう払い、何を引いたかを、書面で説明できるかどうかです。そしてその説明は、日本人職員に対する賃金の決め方が文書になっていて初めて成り立ちます。
最後に、制度や行政の運用は改定されます。地域別最低賃金は毎年改定されますので、所在地の労働局で最新の金額をご確認ください。技能実習制度は2027年4月1日に育成就労制度へ移行しますが、全額払いの原則と、実費を超える控除の禁止という考え方は、制度が変わっても残ります。
実際の対応にあたっては、厚生労働省・都道府県労働局・出入国在留管理庁の最新情報でご確認ください。在留資格に関する手続きは行政書士や弁護士の業務範囲です。判断に迷う場合は、所轄の労働基準監督署や顧問社会保険労務士など、専門家に相談することをおすすめします。
本記事は2026年9月時点の情報に基づいています。